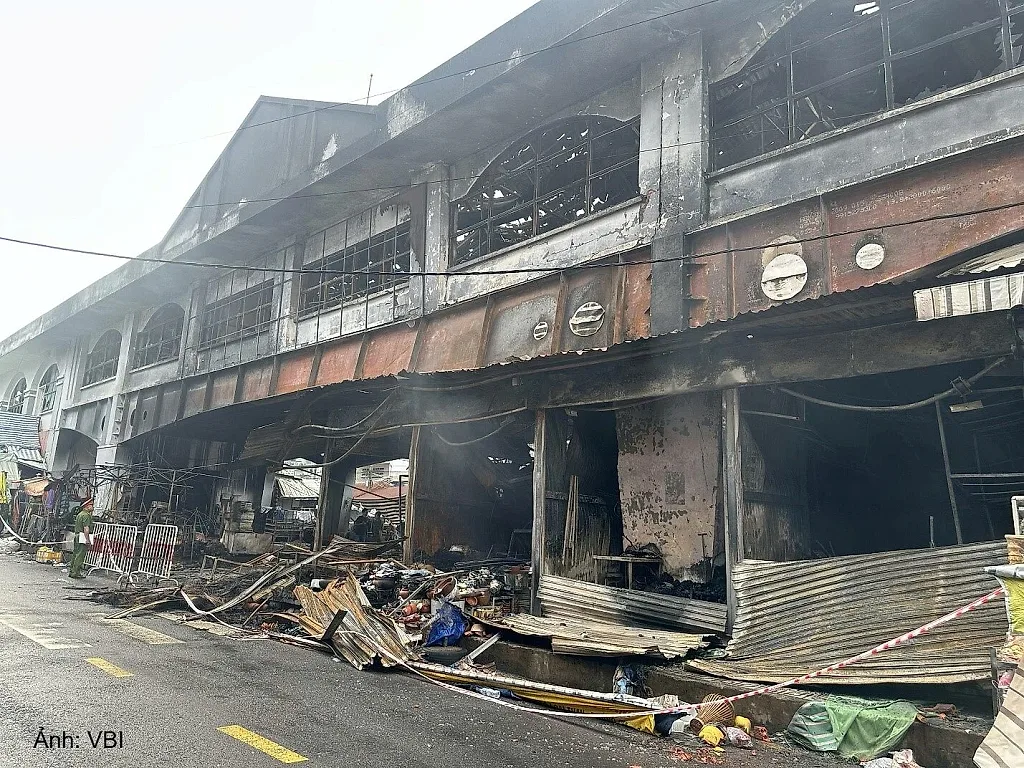
Một vụ cháy có thể khiến nhà xưởng, cửa hàng, hàng hóa và nhiều tài sản phục vụ kinh doanh bị thiêu rụi hoặc hư hỏng. Với hộ kinh doanh, những tổn thất này có thể tạo áp lực lớn lên nguồn vốn và dòng tiền để khôi phục hoạt động, thậm chí khiến nhiều hộ rơi vào cảnh "tay trắng".
Bảo hiểm không phải một khoản phí phải đóng thêm
Với các hộ kinh doanh, chi phí vận hành luôn là bài toán được cân nhắc kỹ, từ tiền thuê mặt bằng, hàng hóa, nhân công, điện nước đến thuế và các khoản chi phí khác. Vì vậy, với nhiều chủ hộ, khi được yêu cầu tham gia thêm một loại bảo hiểm, không ít chủ cơ sở có thể đặt câu hỏi: Đây có phải là một khoản thuế, phí phải đóng thêm?
Thực tế, tâm lý này thường xuất phát từ việc chưa hiểu rõ ý nghĩa của bảo hiểm. Bảo hiểm cháy, nổ bắt buộc không phải một khoản phí được mua để đủ quy trình. Sản phẩm này được thiết kế để chuyển giao một phần rủi ro tài chính từ chủ cơ sở - người được bảo hiểm sang doanh nghiệp bảo hiểm, để khi có sự cố rủi ro xảy ra, bảo hiểm sẽ trở thành "tấm lá chắn" giúp chủ cơ sở giảm bớt thiệt hại.
Bảo hiểm cháy, nổ bắt buộc được thực hiện theo các quy định của pháp luật về phòng cháy, chữa cháy và kinh doanh bảo hiểm gồm Luật Phòng cháy, chữa cháy và cứu nạn, cứu hộ số 55/2024/QH15 có hiệu lực từ ngày 1/7/2025, Nghị định 105/2025/NĐ-CP quy định chi tiết một số nội dung và biện pháp thi hành Luật, và mới đây nhất là Nghị định 347/2026/NĐ-CP sửa đổi, bổ sung một số quy định liên quan đến bảo hiểm cháy, nổ bắt buộc có hiệu lực từ ngày 15/9/2026.
Theo quy định, nghĩa vụ mua bảo hiểm được xác định đối với các cơ sở thuộc diện phải tham gia bảo hiểm cháy, nổ bắt buộc theo quy định, không đồng nghĩa với việc mọi hộ kinh doanh đều phải mua bảo hiểm.
Sau vụ cháy Trung tâm Thương mại Biên Hòa tháng 8/2026, nhiều tiểu thương đối mặt tổn thất tài sản hàng tỷ đồng. Ảnh minh họa
Đối tượng được bảo hiểm có thể bao gồm nhà, công trình và tài sản gắn liền với nhà, công trình; máy móc, thiết bị phục vụ sản xuất, kinh doanh và các tài sản khác thuộc phạm vi quy định. Số tiền bảo hiểm tối thiểu được xác định trên cơ sở giá trị tính thành tiền theo giá thị trường của tài sản tại thời điểm giao kết hợp đồng, theo quy định hiện hành.
Danh mục cơ sở thuộc diện phải tham gia được xác định theo loại hình và quy mô hoạt động. Trong đó có các nhóm cơ sở thương mại, dịch vụ, lưu trú, kho hàng, sản xuất... khi đáp ứng những điều kiện, ngưỡng quy mô theo quy định. Vì vậy, hộ kinh doanh cần đối chiếu đặc điểm thực tế của cơ sở với danh mục pháp luật thay vì chỉ căn cứ vào tư cách “hộ kinh doanh”.
Về phạm vi bảo hiểm, bảo hiểm cháy, nổ bắt buộc tập trung vào các tổn thất phát sinh từ rủi ro cháy, sét đánh và nổ thuộc phạm vi được bảo hiểm. Tuy nhiên không phải tất cả các trường hợp xảy ra thiệt hại đều được bảo hiểm chi trả. Việc xác định trách nhiệm bồi thường cụ thể được thực hiện căn cứ vào quy định pháp luật và các điều khoản của hợp đồng bảo hiểm.
VBI đồng hành cùng hộ kinh doanh từ bảo vệ tài sản đến khôi phục hoạt động
Là một trong những doanh nghiệp đang cung cấp bảo hiểm cháy, nổ bắt buộc, Bảo hiểm VietinBank – VBI mang tới các giải pháp bảo vệ đối với nhà, công trình và tài sản tại địa điểm bảo hiểm theo phạm vi, điều kiện áp dụng. Bên cạnh quyền lợi bảo hiểm chính, nhằm đáp ứng nhu cầu bảo vệ đa dạng của khách hàng, VBI phát triển thêm các gói quyền lợi bổ sung theo chương trình như chi phí thuê nhà sau tổn thất, chi phí bồi thường tổn thất cho ngôi nhà tiếp giáp, chi phí hỗ trợ duy trì và khôi phục hoạt động kinh doanh, chi phí cứu hỏa và thanh toán bồi thường tạm ứng nhanh.
Hộ kinh doanh có thể nhận tư vấn và đăng ký mua bảo hiểm qua các kênh trực tuyến như website myvbi.vn, ứng dụng di động MyVBI hoặc qua mạng lưới phòng giao dịch, chi nhánh VietinBank và 25.000 đối tác, đại lý của VBI trên toàn quốc.
Khi phát sinh sự cố, khách hàng có thể liên hệ với VBI để cung cấp thông tin. Doanh nghiệp bảo hiểm sẽ thực hiện các bước tiếp nhận, giám định và đánh giá tổn thất, xác định trách nhiệm bảo hiểm và thực hiện bồi thường theo quy định của hợp đồng.
Đối với hộ kinh doanh, lựa chọn bảo hiểm cháy, nổ bắt buộc không chỉ nhằm đáp ứng yêu cầu pháp lý khi cơ sở thuộc diện phải tham gia. Quan trọng hơn, việc tham gia bảo hiểm phù hợp giúp chủ cơ sở có thêm một công cụ để quản trị rủi ro tài chính, bảo vệ tài sản và chủ động hơn trong quá trình khôi phục hoạt động nếu không may xảy ra sự cố.