Tài chính đi cùng giao dịch mua sắm
Từ ngân hàng số, công ty tài chính đến công ty công nghệ tài chính (fintech), dịch vụ tài chính đang ngày càng đến gần hơn với nhu cầu mua sắm, thanh toán, vay vốn và nhận tiền phát sinh. Cùng với sự thay đổi của mô hình bán lẻ, cách tiếp cận khách hàng của các tổ chức tài chính cũng đang dịch chuyển.
Trước đây, hợp tác giữa tổ chức tài chính và doanh nghiệp bán lẻ thường tập trung vào một sản phẩm, phổ biến là cho vay trả góp. Nay, phạm vi hợp tác đang được mở rộng, khi tín dụng, thanh toán và các dịch vụ tài chính khác được tích hợp trực tiếp vào mạng lưới cửa hàng, nền tảng số và hành trình tiêu dùng của khách hàng.
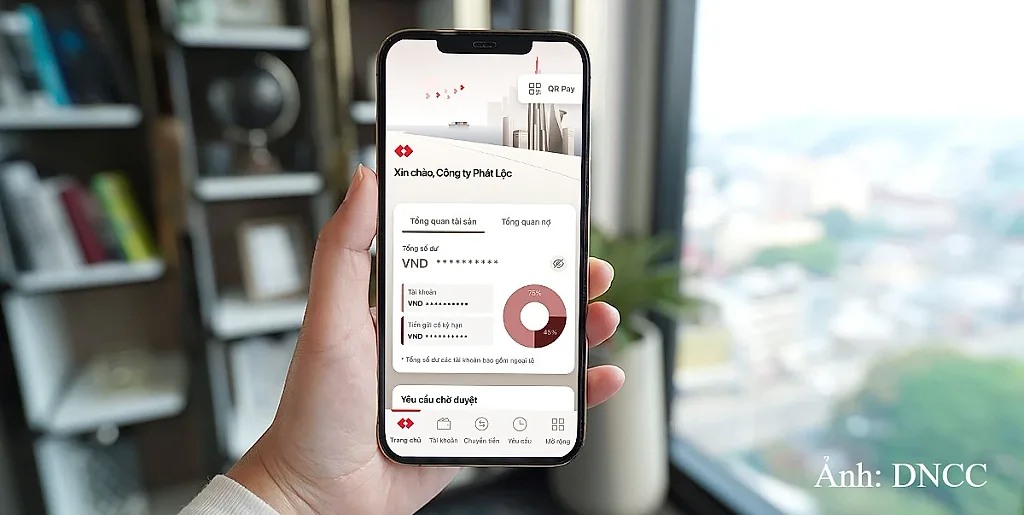
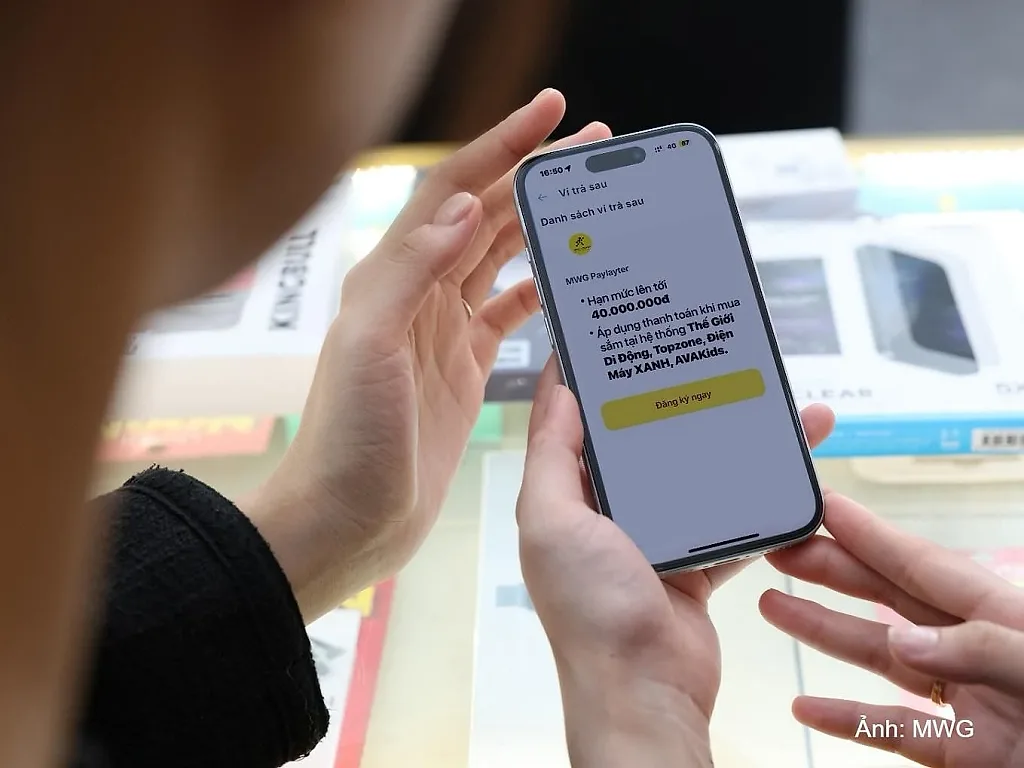
Một ví dụ là quan hệ giữa Ngân hàng số Cake by VPBank (Cake) và hệ thống của Thế giới di động (MWG). Theo đó, MWG PayLater được xây dựng như một dịch vụ ví trả sau, trong đó Cake cung cấp nguồn vốn tín dụng và nền tảng công nghệ tài chính để vận hành. Với MWG PayLater người dùng có thể đăng ký hạn mức trả sau lên tới 40 triệu đồng, phê duyệt trong 2 phút và có thể lựa chọn trả thẳng hoặc trả chậm bằng hạn mức, với ưu đãi miễn lãi lên đến 90 ngày.
Từ tín dụng mua sắm, hai bên tiếp tục mở rộng sang những nhu cầu tài chính khác. Tháng 5/2026, Cake và Điện máy xanh triển khai dịch vụ nhận tiền quốc tế Cake GlobalX tại hệ thống cửa hàng Thế giới di động và Điện máy xanh. Người dùng có thể đăng ký nhận tiền từ nước ngoài qua ứng dụng Cake và thực hiện rút tiền tại cửa hàng theo chính sách của ngân hàng số.
Đến tháng 9/2026, hợp tác được nâng lên thành hợp tác chiến lược giai đoạn 2027-2029. Các dịch vụ hiện có gồm MWG PayLater, vay tiền mặt tại cửa hàng Điện máy xanh, vay trên ứng dụng Quà tặng VIP và nhận tiền quốc tế tại cửa hàng.
Điểm đáng chú ý nằm ở việc dịch vụ tài chính được đưa tới đúng nơi nhu cầu phát sinh. Khi khách hàng mua sắm, cần nguồn tiền; khi phát sinh nhu cầu khác, có thể tiếp cận khoản vay; khi cần nhận tiền từ nước ngoài, dịch vụ cũng được kết nối với mạng lưới cửa hàng.
Anh Trần Văn Tú, Cầu Giấy (Hà Nội) chia sẻ:“Tôi đang có nhu cầu đổi chiếc điện thoại cũ sang iPhone 18 mới ra mắt nên đã tìm hiểu MWG PayLater tại Thế giới di động. Với hạn mức đến 40 triệu đồng cũng cho tôi thêm một phương án để cân đối tài chính cá nhân. Tôi sẽ cân nhắc kỹ kỳ hạn và khả năng trả trước khi dùng”.
Dư nợ cho vay tiêu dùng đạt khoảng 3 triệu tỷ đồng
Không chỉ Thế giới di động, xu hướng đưa tài chính vào điểm bán cũng được thể hiện ở các công ty tài chính tiêu dùng. Home Credit Việt Nam cho biết, tập trung cá nhân hóa giải pháp tài chính theo nhu cầu và khả năng chi trả của từng nhóm khách hàng, số hóa hành trình tài chính và thúc đẩy tín dụng có trách nhiệm. Công ty tiếp tục mở rộng quan hệ hợp tác với các tập đoàn bán lẻ, chuỗi điện máy, xe máy và các nền tảng thương mại điện tử.
Theo lãnh đạo Home Credit, phát triển hệ sinh thái đối tác không chỉ giúp mở rộng độ phủ mà còn tạo điều kiện để khách hàng tiếp cận các lựa chọn tài chính trong những nhu cầu cụ thể như mua sắm, học tập và chăm sóc sức khỏe. Doanh nghiệp đồng thời chú trọng đánh giá khả năng chi trả, hỗ trợ quản lý khoản vay và nâng cao hiểu biết tài chính của khách hàng.
Tại HD SAISON, dịch vụ cũng được đưa vào mạng lưới bán lẻ thông qua hợp tác với các hệ thống như Điện máy Chợ lớn, CellphoneS. Các chương trình trả góp được triển khai cho nhóm hàng điện máy, thiết bị gia đình, điện thoại, laptop...
Các chương trình có kỳ hạn trả góp khác nhau, đồng thời tăng cường ứng dụng công nghệ trong quy trình phục vụ. Với một số hợp đồng được phê duyệt, khách hàng đủ điều kiện còn được xem xét mở thẻ tín dụng theo quy định của chương trình, qua đó mở rộng từ khoản vay phục vụ một giao dịch mua sắm sang những nhu cầu chi tiêu khác.
Những mô hình này cho thấy việc mở rộng dịch vụ tài chính không nhất thiết đồng nghĩa với việc một tổ chức phải tự mình cung cấp toàn bộ sản phẩm. Năng lực tài chính được kết nối với mạng lưới của đối tác bán lẻ, qua đó đưa tín dụng và dịch vụ tài chính đến gần hơn với khách hàng.
Nếu ngân hàng số và công ty tài chính đang đưa tín dụng vào các hệ sinh thái tiêu dùng, fintech lại thể hiện vai trò kết nối giữa người dùng, doanh nghiệp và tổ chức tài chính. Theo MoMo, fintech không chỉ mở rộng khả năng tiếp cận dịch vụ tài chính cho người dân và doanh nghiệp mà còn tăng hiệu quả kết nối trong kinh tế số. MoMo cho biết, sẽ tiếp tục đầu tư công nghệ và mở rộng hợp tác với các đối tác ở nhiều lĩnh vực.
Như vậy, hệ sinh thái tài chính có thể hình thành theo nhiều hướng. Một tổ chức mở rộng dịch vụ trên nền tảng của mình, đồng thời kết nối với hệ sinh thái của các đối tác bên ngoài. Ở chiều ngược lại, doanh nghiệp bán lẻ cũng không còn chỉ là nơi diễn ra giao dịch mua bán.
Điều này diễn ra trong bối cảnh tín dụng tiêu dùng đã trở thành một phần quen thuộc trong đời sống. Từ mua xe máy, điện thoại, đồ gia dụng đến các khoản chi tiêu cá nhân, nhiều nhu cầu được đáp ứng thông qua vay trả góp hoặc vay tiêu dùng.
Theo FinGroup, thị trường tài chính tiêu dùng Việt Nam vẫn còn dư địa phát triển khi quy mô tín dụng tiêu dùng mới đạt trên 10% GDP, thấp hơn mức hơn 40% GDP tại Hàn Quốc và hơn 20% tại Hồng Kông (Trung Quốc).
Số liệu của Ngân hàng Nhà nước cho thấy, dư nợ cho vay tiêu dùng đạt khoảng 3 triệu tỷ đồng, chiếm hơn 20% tổng dư nợ nền kinh tế. Cùng với nhu cầu này, việc các ngân hàng công ty tài chính hay fintech đẩy mạnh tín dụng tiêu dùng với lãi suất hợp lý, thủ tục thuận tiện và sản phẩm đa dạng được xem là giải pháp hỗ trợ người dân tiếp cận nguồn vốn.
Một động lực khác đến từ quá trình số hóa, theo PGS,TS. Đặng Ngọc Đức, Viện trưởng Viện Công nghệ Tài chính, Trường Đại học Đại Nam, cho vay trực tuyến đang trở thành một phần quan trọng trong hệ sinh thái tài chính số của các ngân hàng. Nhiều ngân hàng ghi nhận tốc độ tăng trưởng dư nợ từ kênh số vượt kỳ vọng, đồng thời mở rộng phạm vi phục vụ tới khu vực nông thôn, vùng sâu, vùng xa.
Ông Đức cho biết việc ứng dụng AI, Big Data và Machine Learning vào quy trình xét duyệt tín dụng giúp ngân hàng giảm rủi ro, tăng tốc độ xử lý hồ sơ và nâng cao trải nghiệm khách hàng. Khi dữ liệu quốc gia về dân cư, thuế và tín dụng được kết nối, ngân hàng có thể đánh giá khả năng trả nợ của khách hàng theo thời gian thực, qua đó mở rộng tín dụng tới cả những người chưa từng có lịch sử vay vốn.
Từ điểm bán hàng đến nền tảng số, từ khoản vay trả góp đến nhận tiền quốc tế, dịch vụ tài chính đang được tích hợp vào nhiều khâu hơn trong hành trình của khách hàng. Thay vì chờ người dân tìm đến tổ chức tài chính, các dịch vụ được đưa đến gần hơn với nơi khách hàng mua sắm, thanh toán, kinh doanh hoặc phát sinh nhu cầu vốn. Đồng thời, sự kết nối giữa ngân hàng, công ty tài chính, fintech và doanh nghiệp bán lẻ vì thế đang mở rộng không gian hiện diện của dịch vụ tài chính trong đời sống.