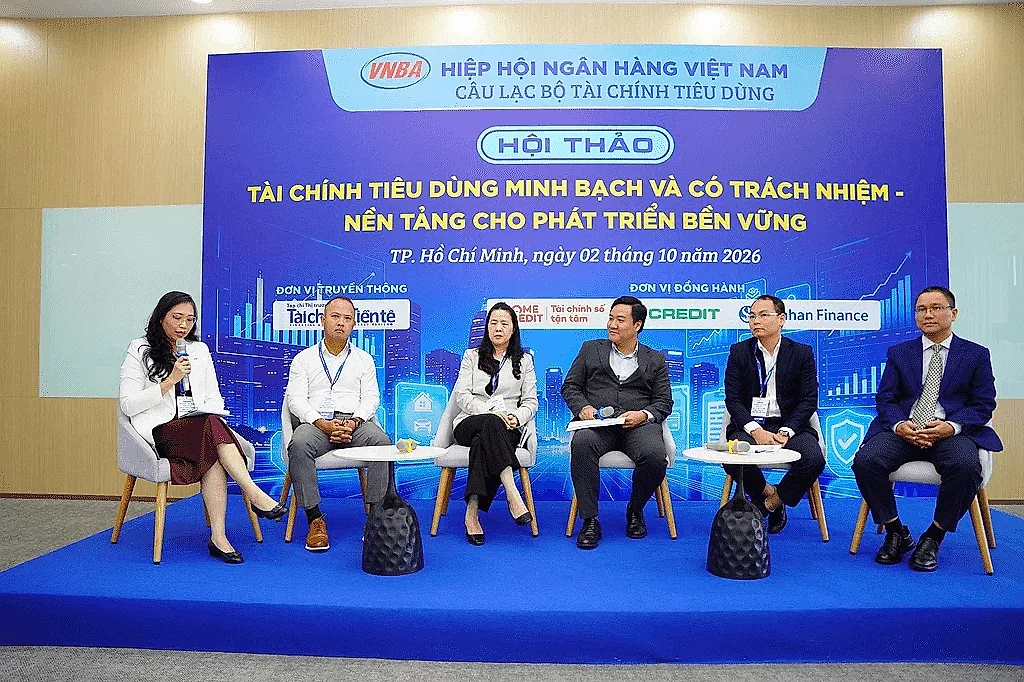
Tại phiên thảo luận Hội thảo chuyên đề “Ngân hàng số đáng tin cậy: Thúc đẩy đổi mới thanh toán và tăng cường phòng chống gian lận”, trong khuôn khổ Hội thảo & triển lãm Smart Banking 2026, đại diện các ngân hàng và doanh nghiệp công nghệ đã trao đổi về những thách thức trong phát triển thanh toán số, ứng dụng AI và bảo đảm an toàn hệ thống.
Các ý kiến tập trung vào 4 nguyên tắc gồm: Bảo đảm an toàn từ khâu thiết kế, lấy định danh làm nền tảng của niềm tin số, tăng cường phòng thủ chung trong toàn ngành và đổi mới lấy người dùng làm trung tâm.
Chủ động phòng chống gian lận, bảo vệ khách hàng
Theo ông Nguyễn Xuân Việt, Giám đốc Khối Dịch vụ Công nghệ mới, FPT IS, AI đang giúp các ngân hàng nâng cao chất lượng dịch vụ nhưng cũng bị các đối tượng xấu lợi dụng để thực hiện những cuộc tấn công mạng với tốc độ nhanh hơn và phương thức ngày càng tinh vi.
Đáng chú ý, công nghệ deepfake đang đặt ra thách thức đối với các giải pháp định danh, xác thực khách hàng. Trong khi đó, nhiều vụ lừa đảo thông qua thao túng tâm lý khiến khách hàng tự thực hiện giao dịch chuyển tiền, gây khó khăn cho việc phát hiện và ngăn chặn.
Trước thực tế này, ông Việt cho rằng, các ngân hàng cần nâng cấp hệ thống bảo mật theo mô hình Zero Trust, tăng cường xác thực danh tính và phối hợp chia sẻ thông tin phòng chống gian lận. Trong đó, hệ thống SIMO của Ngân hàng Nhà nước là công cụ quan trọng, hỗ trợ nhận diện tài khoản có dấu hiệu rủi ro, hạn chế các giao dịch liên quan đến lừa đảo.
Ở góc độ phát triển dịch vụ, bà Đặng Thùy Linh, Giám đốc Kênh ngân hàng số MSB nhấn mạnh yêu cầu tạo ra trải nghiệm thanh toán xuyên suốt giữa ứng dụng ngân hàng số, quầy giao dịch và các kênh phục vụ khác. Đồng thời, ngân hàng cần khai thác dữ liệu, ứng dụng AI để cá nhân hóa dịch vụ và cảnh báo sớm những rủi ro trong giao dịch.
Theo đại diện MSB, điều quan trọng không nằm ở việc ứng dụng công nghệ nhiều hay ít, mà là khả năng kiểm soát và những giá trị thực tế mang lại cho khách hàng.
Bàn về xu hướng thanh toán, ông Kelvin Tanu Utomo, Trưởng bộ phận sản phẩm và giải pháp, Visa Việt Nam & Lào nhận định, AI có thể thay đổi cách người tiêu dùng sử dụng dịch vụ tài chính. Thay vì trực tiếp tìm kiếm, so sánh và lựa chọn phương thức thanh toán, khách hàng có thể đưa ra yêu cầu để các tác nhân AI hỗ trợ thực hiện giao dịch.
Tuy nhiên, việc trao thêm quyền cho AI phải đi kèm cơ chế kiểm soát, trong đó người dùng vẫn giữ quyền quyết định về giới hạn chi tiêu và phê duyệt giao dịch.
Hiện đại hóa hạ tầng, bảo đảm vận hành liên tục
Bên cạnh phòng chống gian lận, sự phát triển của AI cũng đặt ra yêu cầu mới đối với hạ tầng công nghệ ngân hàng.
Ông Paul Skaria, Giám đốc giải pháp, AMD khu vực ASEAN cho rằng, các ngân hàng cần chú trọng 3 yếu tố khi phát triển hạ tầng AI, gồm khả năng đáp ứng những khối lượng công việc khác nhau, bảo mật và chủ quyền dữ liệu, cùng tính mở của công nghệ.
Trong đó, việc kết hợp linh hoạt năng lực xử lý CPU và GPU giúp đáp ứng nhu cầu tính toán ngày càng đa dạng. Đồng thời, lựa chọn công nghệ mở sẽ tạo thuận lợi cho việc mở rộng hệ thống, tích hợp công nghệ mới và hạn chế phụ thuộc vào một nhà cung cấp.
Cùng quan điểm, bà Phí Thị Diên, Giám đốc Điều hành, nhóm Commercial - Dell Technologies nhấn mạnh: Sự phát triển nhanh chóng của ngân hàng số và thanh toán điện tử đang đặt ra yêu cầu ngày càng cao đối với hạ tầng công nghệ. Các ngân hàng không chỉ phải đáp ứng nhu cầu xử lý giao dịch liên tục 24/7, khả năng mở rộng khi lưu lượng giao dịch tăng đột biến, mà còn phải bảo vệ dữ liệu, phát hiện sớm rủi ro và xử lý kịp thời các sự cố phát sinh.
Theo bà Diên, để cân bằng giữa tốc độ đổi mới và sự ổn định của hệ thống, các ngân hàng cần hiện đại hóa hạ tầng theo nguyên tắc đổi mới có kiểm soát. Trong đó, việc xây dựng kiến trúc linh hoạt theo mô-đun, chuẩn hóa kết nối API và có khả năng mở rộng sẽ giúp ngân hàng triển khai các dịch vụ mới mà không ảnh hưởng đến hệ thống hiện hữu. Quá trình nâng cấp cần được thực hiện từng bước, tách biệt các dịch vụ mới khỏi hệ thống lõi và duy trì phương án dự phòng nhằm hạn chế nguy cơ gián đoạn giao dịch. Theo bà Diên, sự ổn định không đối lập với tốc độ đổi mới mà chính là nền tảng để các ngân hàng phát triển dịch vụ nhanh hơn, đồng thời bảo đảm hoạt động an toàn, liên tục.
Ứng dụng AI phải bảo đảm an toàn từ khâu thiết kế
Chia sẻ kinh nghiệm tại SHB, ông Nguyễn Chiến Thắng, Giám đốc Trung tâm Phát triển, Khối Công nghệ ngân hàng này cho biết, AI có thể hỗ trợ hầu hết các công đoạn trong vòng đời phát triển phần mềm, từ phân tích yêu cầu nghiệp vụ, xây dựng tài liệu, lập trình, kiểm thử đến giám sát hệ thống sau triển khai.
Việc ứng dụng AI giúp ngân hàng rút ngắn thời gian phát triển sản phẩm, đáp ứng nhanh hơn nhu cầu khách hàng. Tuy nhiên, theo ông Thắng, yêu cầu bảo mật và tuân thủ phải được tích hợp ngay từ khâu thiết kế, thay vì chỉ bổ sung khi sản phẩm đã hoàn thành.
Cụ thể, ngay trong quá trình xây dựng phần mềm, ngân hàng cần xác định những tình huống có thể bị lợi dụng hoặc tấn công. AI có thể hỗ trợ mô phỏng các kịch bản xâm nhập, phát hiện lỗ hổng và kiểm thử an ninh trước khi sản phẩm được đưa vào sử dụng.
Ông Thắng nhấn mạnh, ngân hàng có thể tận dụng AI để tăng tốc phát triển sản phẩm nhưng không được đánh đổi sự an toàn, bởi niềm tin của khách hàng là yếu tố tiên quyết đối với sự phát triển của ngân hàng số.
Khép lại phiên thảo luận, các diễn giả cùng nhấn mạnh những yếu tố cần thiết trong phát triển ngân hàng số, từ an toàn, khả năng chống chịu của hệ thống, tính linh hoạt, công nghệ mở đến niềm tin và giá trị mang lại cho khách hàng. Đây cũng là những yêu cầu đặt ra để các ngân hàng tiếp tục đổi mới dịch vụ, nâng cao trải nghiệm và bảo đảm an toàn trong môi trường số.