Áp lực tỷ giá gia tăng
Sau 3 năm duy trì mặt bằng lãi suất thấp, Cục Dự trữ Liên bang Mỹ (Fed) chính thức nâng lãi suất liên bang thêm 25 điểm cơ bản, lên 3,75 - 4%. Đáng chú ý, 16/18 thành viên Fed kỳ vọng có ít nhất một lần tăng lãi suất nữa trong năm nay. Động thái này đang đặt ra thêm sức ép đối với tỷ giá và dư địa điều hành chính sách tiền tệ tại Việt Nam.
Theo Công ty TNHH Chứng khoán ACB (ACBS Research), quyết định tăng lãi suất tháng 9 của Fed sẽ thu hẹp dư địa điều hành của Ngân hàng Nhà nước, song chưa tạo ra nhu cầu thắt chặt chính sách trong nước ngay lập tức.
Việt Nam bước vào giai đoạn này với hoạt động kinh tế tương đối mạnh nhưng dư địa lạm phát hạn chế. Trong tháng 8/2026, chỉ số sản xuất công nghiệp (IIP) tăng 14,4% so với cùng kỳ năm ngoái, chỉ số Nhà quản trị mua hàng (PMI) sản xuất đạt 53,3 điểm, đầu tư trực tiếp nước ngoài (FDI) thực hiện tăng 12% so với cùng kỳ và giải ngân đầu tư công tiếp tục tăng tốc.
Ở chiều ngược lại, chỉ số giá tiêu dùng (CPI) tăng 4,89% so với cùng kỳ năm ngoái. Theo ACBS Research, điều này cho thấy cú sốc lạm phát gần đây vẫn tập trung nhiều vào nhiên liệu và chưa cho thấy bằng chứng rõ ràng về sự lan rộng mạnh sang mặt bằng giá tiêu dùng.
“Bối cảnh trên tạo ra một ràng buộc chính sách mang tính bất đối xứng. Ngân hàng Nhà nước hiện không cần nâng mạnh lãi suất chính sách để kiềm chế tổng cầu nhưng chênh lệch lãi suất USD-VND lớn hơn sẽ khiến việc nới lỏng mạnh trở nên khó khăn hơn do áp lực lên tỷ giá”,ACBS Research nhận định.
Trong khi đó, thanh khoản ngắn hạn của hệ thống ngân hàng đã được cải thiện khi số dư tiền gửi Kho bạc duy trì ở mức kỷ lục, Ngân hàng Nhà nước linh hoạt điều hành thanh khoản qua thị trường mở (OMO). Cùng với đó, đầu tư công được đẩy mạnh và dòng tiền ngoài hệ thống đang dần trở lại, chuyển đổi thành tiền gửi.
Tuy nhiên, sự cải thiện về thanh khoản ngắn hạn chưa đồng nghĩa áp lực về kỳ hạn nguồn vốn đã được giải quyết hoàn toàn. Nhu cầu tín dụng trung và dài hạn vẫn đòi hỏi cơ cấu huy động có kỳ hạn phù hợp, trong khi chi phí huy động dài hạn tiếp tục là biến số quan trọng đối với biên lãi dòng (NIM) và khả năng mở rộng bảng cân đối của hệ thống ngân hàng.
ACBS Research cho rằng, trong bối cảnh này, Ngân hàng Nhà nước sẽ ưu tiên điều tiết thanh khoản và các biện pháp hỗ trợ truyền dẫn tín dụng có mục tiêu, thay vì thực hiện một chu kỳ cắt giảm mạnh lãi suất chính sách hoặc nới lỏng chính sách để gia tăng một lượng lớn thanh khoản VND vào hệ thống. Nếu đồng USD tiếp tục mạnh lên trong bối cảnh Fed tăng lãi suất, xu hướng này càng được củng cố.
Trong khi đó, Công ty Cổ phần Chứng khoán Kỹ Thương (TCBS Research) đánh giá mức tăng lãi suất của Fed không lớn nhưng diễn ra trong thời điểm tỷ giá ở mức cao nhất lịch sử, dự trữ ngoại hối mỏng và lạm phát sát mục tiêu.“Cú sốc tức thời nhỏ nhưng rủi ro thật là "lãi suất cao lâu hơn" đè lên tỷ giá”,TCBS Research nhận định.
Theo phân tích của TCBS Research, khi USD mạnh lên, dòng vốn toàn cầu có xu hướng quay về Mỹ. Khi đó, VND chịu sức ép mất giá, Ngân hàng Nhà nước sẽ phải lựa chọn bán ngoại tệ từ dự trữ hoặc giữ lãi suất VND cao để giữ chân dòng tiền.
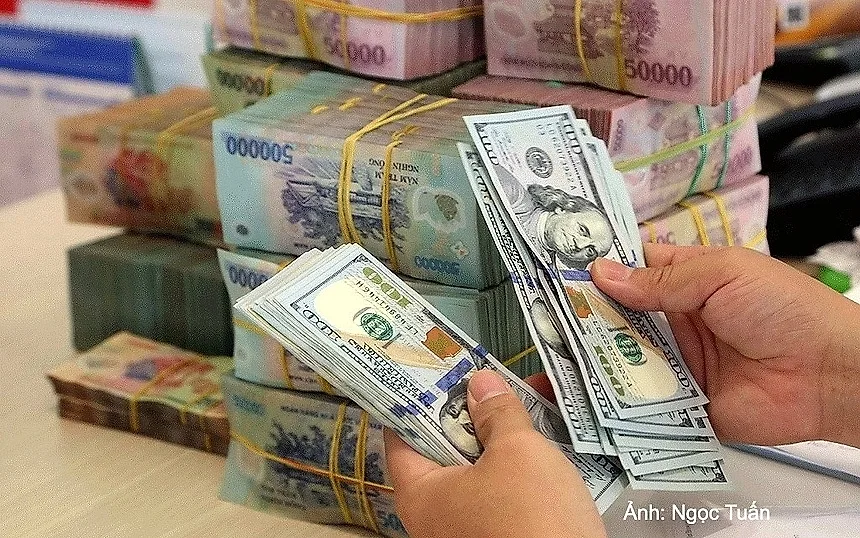
Sức ép này được nhìn thấy rõ hơn qua diễn biến tỷ giá. Ngày 17/9, tỷ giá trung tâm được điều chỉnh lên 25.632 VND/USD, mức cao nhất trong lịch sử. Trong khi đó, tính đến ngày 18/6/2026, dự trữ ngoại hối ở mức khoảng 87,6 tỷ USD, tương đương 1,85 tháng nhập khẩu, dưới ngưỡng 3 tháng mà Quỹ tiền tệ quốc tế (IMF) khuyến nghị.
Cùng với đó, nửa đầu năm 2026, Việt Nam nhập siêu 16,65 tỷ USD, trong khi cùng kỳ năm trước xuất siêu 7,95 tỷ USD. Theo TCBS Research, những diễn biến này cho thấy nguồn cung USD trong nước mỏng hơn.“Những diễn biến này cho thấy một thực trạng là Ngân hàng Nhà nước đang có ít "đạn" can thiệp hơn so với đầu năm 2022”,TCBS Research nhận định.
Dư địa chính sách tiền tệ bị thu hẹp
Đồng quan điểm, Công ty cổ phần Chứng khoán Vietcap cho rằng, Fed tăng lãi suất có thể hỗ trợ đồng USD và tạo thêm áp lực lên tỷ giá USD/VND. Về lãi suất, động thái của Fed có thể thu hẹp chênh lệch lãi suất VND-USD và phần nào làm giảm dư địa nới lỏng chính sách tiền tệ của Ngân hàng Nhà nước.
Tuy nhiên, Vietcap đánh giá tác động lên mặt bằng lãi suất trong nước trong ngắn hạn sẽ tương đối hạn chế, trừ trường hợp tỷ giá USD/VND quay đầu tăng mạnh trở lại.
Ở chiều tích cực, VND hiện vẫn được hỗ trợ bởi một số yếu tố. Tỷ giá trên thị trường tự do đang có xu hướng giảm trong thời gian gần đây. Giá vàng trong nước và nhu cầu đầu tư vào vàng đã hạ nhiệt, trong khi dòng vốn FDI tiếp tục duy trì ổn định. Bên cạnh đó, triển vọng thu hút thêm dòng vốn đầu tư gián tiếp nước ngoài được kỳ vọng sau khi thị trường chứng khoán Việt Nam được nâng hạng.
Theo chuyên gia tài chính ngân hàng Nguyễn Trí Hiếu, mỗi khi Fed tăng lãi suất, giá trị đồng USD có xu hướng tăng khi dòng vốn quốc tế có thêm động lực tìm đến các tài sản bằng USD. Điều này tạo áp lực lên tỷ giá USD và đặt ra thêm thách thức đối với công tác điều hành chính sách tiền tệ trong nước.
Tác động đầu tiên và dễ nhận thấy là tỷ giá. Khi USD mạnh lên, Việt Nam đồng có thể chịu áp lực giảm giá so với đồng bạc xanh. Đây là yếu tố đáng chú ý trong bối cảnh nhu cầu ngoại tệ phục vụ nhập khẩu, trả nợ nước ngoài và các hoạt động thanh toán quốc tế vẫn lớn.
Theo ông Hiếu, tác động của tỷ giá không chỉ nằm ở thị trường ngoại hối mà còn có thể lan sang mặt bằng giá trong nước. Phần lớn hàng hóa, nguyên vật liệu và máy móc nhập khẩu được thanh toán bằng USD. Khi USD tăng giá so với Việt Nam đồng, doanh nghiệp nhập khẩu phải bỏ ra nhiều tiền đồng hơn để mua cùng một lượng ngoại tệ.
Chi phí nhập khẩu vì vậy có thể tăng, từ đó tạo áp lực lên giá thành sản phẩm. Với những ngành phụ thuộc nhiều vào nguyên liệu nhập khẩu, biến động tỷ giá có thể nhanh chóng được phản ánh vào chi phí sản xuất, giá bán và cuối cùng là chỉ số giá tiêu dùng.
Đây là vấn đề cần lưu ý khi lạm phát trong nước đang tiến gần mục tiêu. Theo số liệu chuyên gia Nguyễn Trí Hiếu dẫn, CPI bình quân ở mức khoảng 4,45%, trong khi lạm phát cơ bản khoảng 4,24%, tiến gần mức lạm phát mục tiêu 4,5%.
TS Lê Duy Bình, Giám đốc Economica Việt Nam, cho rằng chu kỳ thắt chặt tiền tệ của Fed có thể tạo ra một số áp lực đối với Việt Nam, trước hết là tỷ giá giữa đồng Việt Nam và USD. Khi lãi suất USD tăng, đồng USD có thể mạnh lên, chỉ số DXY tăng, từ đó tạo áp lực lên tỷ giá USD/VND. Mức độ tác động cụ thể còn phụ thuộc vào diễn biến thực tế, nhưng áp lực đối với đồng Việt Nam có thể gia tăng.
Bên cạnh đó, chi phí nhập khẩu các mặt hàng nguyên nhiên vật liệu chiến lược như xăng dầu, máy móc, linh kiện được tính bằng USD có thể tăng lên, tạo thêm áp lực đối với lạm phát trong nước thông qua kênh lạm phát nhập khẩu.
Dòng vốn đầu tư gián tiếp cũng có thể chịu tác động khi các nhà đầu tư cân nhắc dịch chuyển vốn về những thị trường có mức lãi suất cao hơn. Đối với các doanh nghiệp có dư nợ bằng USD hoặc sử dụng vốn USD để nhập khẩu nguyên vật liệu phục vụ sản xuất kinh doanh, chi phí tài chính cũng có thể chịu ảnh hưởng.
Theo TS Lê Duy Bình, những diễn biến này đặt ra thách thức đối với điều hành chính sách tiền tệ. Khi áp lực từ đồng USD gia tăng, dư địa giảm lãi suất trong nước vốn đã hạn hẹp có thể tiếp tục bị thu hẹp do chênh lệch lãi suất giữa VND và USD.
Vị chuyên gia khẳng định, thời gian qua, chính sách tài khóa đã có sự hỗ trợ tích cực đối với chính sách tiền tệ, góp phần thúc đẩy phát triển kinh tế và chia sẻ áp lực trong điều hành. Sự phối hợp giữa các chính sách ngày càng được tăng cường, giúp quá trình điều hành kinh tế trở nên đồng bộ hơn.
Theo TS Lê Duy Bình, ngoài chính sách tiền tệ, các chính sách liên quan đến lưu thông hàng hóa, dịch vụ, phát triển sản xuất kinh doanh và bảo đảm nhu cầu thiết yếu của người dân cũng đóng vai trò quan trọng trong việc ổn định mặt bằng giá cả.