Theo kết quả Nghiên cứu Tâm lý Người tiêu dùng ASEAN (ACSS) năm 2026 do Ngân hàng UOB vừa công bố, Việt Nam đạt 63 điểm trên Chỉ số Tâm lý Người tiêu dùng ASEAN (ACSI) – mức cao nhất khu vực. Dù giảm 4 điểm so với năm trước, chỉ số của Việt Nam vẫn vượt xa mức trung bình 54 điểm của toàn khối.
Đà tăng trưởng kinh tế tích cực trong nửa đầu năm 2026 là bệ đỡ vững chắc giúp 84% người tiêu dùng Việt Nam duy trì đánh giá lạc quan về cả tình hình kinh tế hiện tại lẫn triển vọng tương lai.
Thắt chặt chi tiêu thiết yếu trước áp lực chi phí
Song hành với niềm tin vĩ mô, tâm lý người tiêu dùng đang có sự dịch chuyển rõ nét theo hướng thận trọng hơn trước các biến số ngắn hạn. Biến đổi khí hậu, thiên tai và ô nhiễm môi trường tiếp tục là mối bận tâm lớn nhất (65%, tăng 4 điểm phần trăm so với năm 2025). Tiếp đến là nỗi lo về chi phí sinh hoạt leo thang (62%, tăng 8 điểm phần trăm), chi tiêu hộ gia đình và bất ổn địa chính trị toàn cầu (cùng mức 60%).
Áp lực này khiến cơ cấu chi tiêu của các gia đình tập trung mạnh vào các nhóm hàng hóa, dịch vụ thiết yếu. Trong đó, chi tiêu cho tiện ích (điện, nước, gas) ghi nhận mức tăng ròng cao nhất với 16%, theo sau là giáo dục và chăm sóc sức khỏe (cùng 15%), thực phẩm – nhu yếu phẩm (14%) và chi phí đi lại hằng ngày (13%).
Đánh giá về xu hướng này, ông Paul Kim, Giám đốc Khối Dịch vụ Tài chính Cá nhân, Ngân hàng UOB Việt Nam nhận định, kết quả nghiên cứu phản ánh niềm tin vững chắc vào triển vọng dài hạn, đồng thời cho thấy người tiêu dùng đang đề cao tính kỷ luật trong quản lý tài chính cá nhân. Sự cân bằng giữa tâm lý lạc quan và quản trị rủi ro thận trọng sẽ giúp các hộ gia đình đứng vững trước thách thức ngắn hạn và chủ động đón đầu cơ hội tương lai.
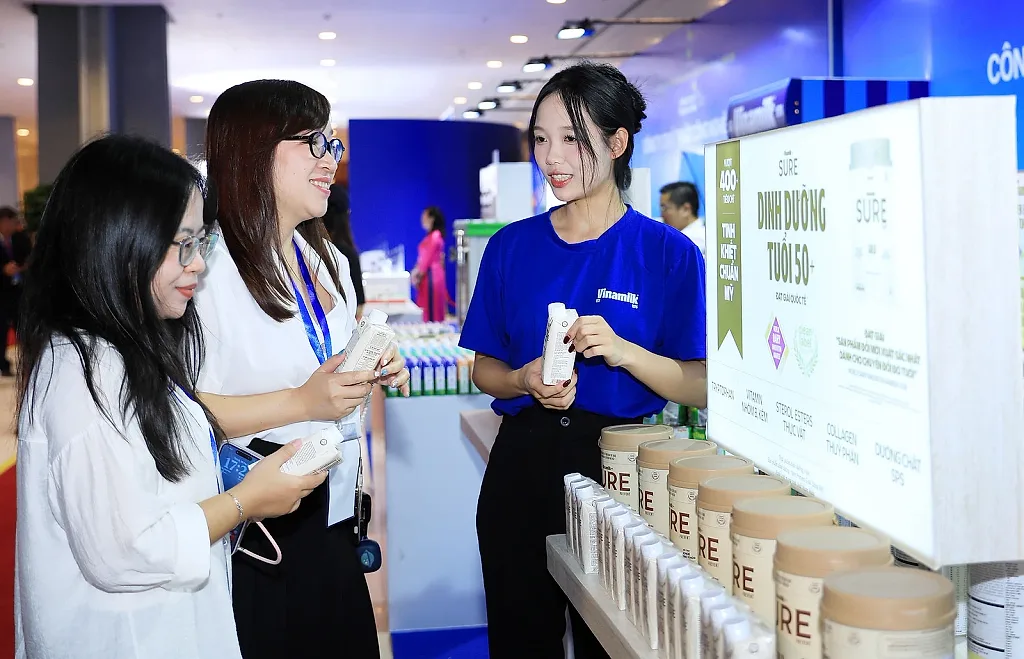
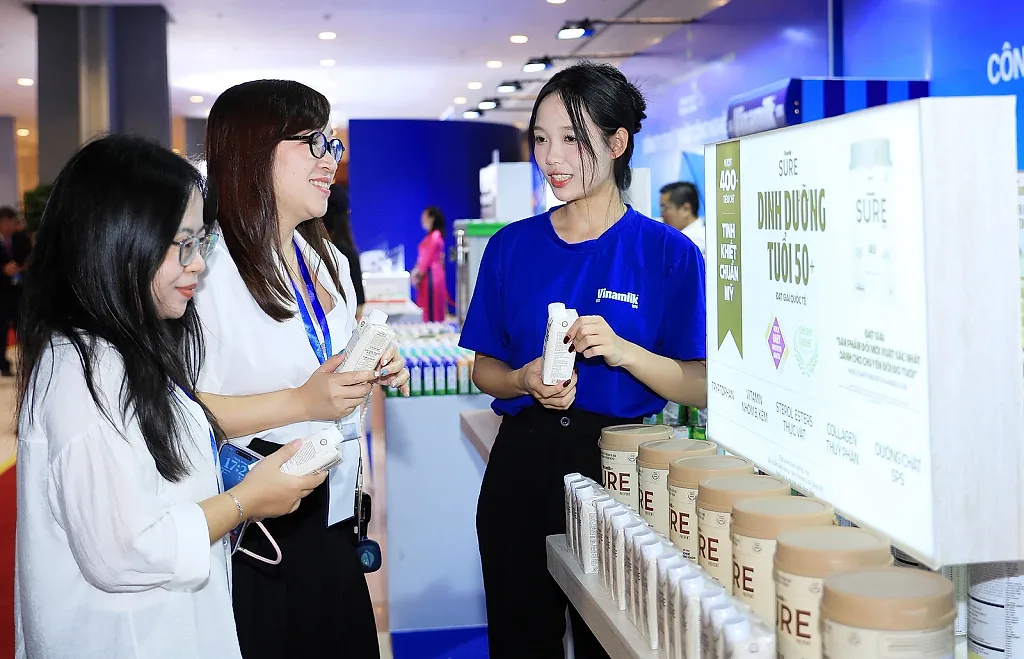
Đổi mới danh mục sản phẩm và tăng cường trải nghiệm, tiếp cận người tiêu dùng giúp Vinamilk tiếp tục tăng trưởng doanh thu quý III/2026 . Ảnh: Vi Nam
Định nghĩa lại về tài sản và sự giàu có (Wealth)
Trong bối cảnh môi trường kinh tế ngày càng phức tạp, cách người tiêu dùng Việt Nam định nghĩa về sự giàu có cũng đang mở rộng theo hướng toàn diện hơn, vượt ra ngoài khuôn khổ tài sản tài chính đơn thuần. Nghiên cứu cho thấy, người tiêu dùng Việt Nam đa phần định nghĩa sự giàu có gắn liền với khả năng đáp ứng các nhu cầu hiện tại và hiện thực hóa các mục tiêu tương lai của gia đình (37%), tiếp đến là có sức khỏe và thể chất tốt (34%), và sở hữu một mức tài sản tài chính nhất định (34%).
Kết quả này có sự khác biệt so với xu hướng chung trong khu vực, khi tự do tài chính và việc không còn nợ nần được xem là những thước đo quan trọng nhất của sự giàu có. So với các nước ASEAN khác, người tiêu dùng Việt Nam có góc nhìn về sự giàu có mang tính gia đình nhiều hơn, khi đặt sức khỏe và chất lượng cuộc sống gia đình là các yếu tố có phần trọng tâm hơn, bên cạnh các nguồn lực về tài chính.
Quan điểm lấy gia đình làm trung tâm này cũng thể hiện qua sự cởi mở trong các cuộc trò chuyện về vấn đề tài sản. Có đến 85% người được khảo sát tại Việt Nam cho biết họ cởi mở khi trao đổi về các vấn đề liên quan đến tài sản, cao hơn mức trung bình khu vực là 80%. Những cuộc trao đổi này chủ yếu diễn ra với vợ/chồng hoặc bạn đời (74%) và bố mẹ (40%), thể hiện vai trò quan trọng của gia đình trong việc định hình các mục tiêu tài chính và kế hoạch dài hạn.
Đồng thời, người tiêu dùng Việt Nam vẫn cho thấy mức độ tự chủ rất cao trong việc đưa ra các quyết định tài chính. 8/10 người tham gia khảo sát cho biết họ là người đưa ra quyết định chính đối với các khoản đầu tư và các giao dịch mua sắm có giá trị lớn, cao hơn đáng kể so với mức trung bình khu vực lần lượt là 69% và 64%.
Để hỗ trợ quá trình đưa ra quyết định, ngày càng nhiều người tìm đến các tư vấn tài chính chuyên nghiệp. 2/5 người được khảo sát (40%) hiện đang làm việc với cố vấn tài chính, cao hơn mức trung bình khu vực là 32%. Tỷ lệ này đặc biệt cao ở phân khúc Gen X (50%) và khách hàng giàu có (57%), cho thấy xu hướng ngày càng gia tăng đối với các dịch vụ tư vấn quản lý tài sản chuyên nghiệp.
Niềm tin tiếp tục là yếu tố đóng vai trò trọng tâm trong các quyết định đầu tư. Khi lựa chọn nơi đầu tư, uy tín của tổ chức tài chính được xếp đồng hạng với mức lợi nhuận kỳ vọng là yếu tố quan trọng nhất, cùng được 32% người tham gia khảo sát lựa chọn, tiếp theo là tính thanh khoản với 29%.
Những kết quả này cho thấy, người tiêu dùng Việt Nam ngày càng cởi mở hơn trong việc trao đổi về tài sản và chủ động tìm kiếm tư vấn chuyên nghiệp, đồng thời tiếp tục coi trọng vai trò của các tổ chức tài chính đáng tin cậy trên hành trình hiện thực hóa các mục tiêu tài chính dài hạn.
Công cụ số và AI đang định hình lại cách quản lý tài sản tại Việt Nam
Công nghệ đang đóng vai trò ngày càng quan trọng trong quản lý tài chính cá nhân. Có tới 85% người tiêu dùng Việt Nam sử dụng các công cụ số để quản lý tài sản, chủ yếu để tiếp cận các thông tin tài chính, theo dõi chi tiêu và dòng tiền và quản lý các khoản đầu tư.
Ngân hàng số là nền tảng được sử dụng phổ biến nhất cho các khoản đầu tư chính của người tiêu dùng, với 42% người tham gia khảo sát hiện đang nắm giữ các khoản đầu tư thông qua ngân hàng số, cao hơn ngân hàng truyền thống (38%) và các công ty bảo hiểm (34%).
Trí tuệ nhân tạo (AI) cũng đóng vai trò ngày càng lớn trong đời sống tài chính của người tiêu dùng Việt Nam. Khoảng 1/3 số người được khảo sát (31%) đã sử dụng AI như một nguồn tham khảo thông tin tài chính, bên cạnh ngân hàng (39%) và các công cụ tìm kiếm trực tuyến (35%). Người tiêu dùng chủ yếu sử dụng AI để so sánh các sản phẩm ngân hàng (38%), tìm hiểu thông tin và tài liệu tài chính (33%), đồng thời hỗ trợ việc lập ngân sách, tiết kiệm và đầu tư (đều ở mức 30%).
Tuy nhiên, AI được xem là công cụ bổ trợ chứ không thay thế vai trò tư vấn của con người. Dù 72% người tham gia khảo sát tin tưởng rằng các công cụ AI sẽ hành động vì lợi ích tài chính tốt nhất của họ, tỷ lệ tin tưởng vẫn cao hơn đối với gia đình và bạn bè (82%), với cố vấn tài chính và chuyên gia quản lý tài sản (77%) và với ngân hàng chính của họ (76%).
Xu hướng này cũng được thể hiện rõ trong các quyết định tài chính phức tạp hơn, khi các chuyên viên quản lý quan hệ khách hàng (Relationship Managers - RMs) vẫn là nguồn hỗ trợ được ưu tiên hơn so với các công cụ số trong việc tìm hiểu phí và chi phí dịch vụ (33%), nhận khuyến nghị đầu tư (32%) và đánh giá các sản phẩm tài chính phức tạp (32%).
Những kết quả này cho thấy mặc dù AI đang ngày càng hỗ trợ người tiêu dùng nhiều hơn trong việc ra quyết định tài chính, người tiêu dùng Việt Nam vẫn đánh giá cao lời khuyên đáng tin cậy từ con người đối với những quyết định phức tạp hơn. Do đó, người tiêu dùng ngày càng có xu hướng kết hợp sự tiện lợi của các công cụ số và AI với sự đồng hành đáng tin cậy, nhận định chuyên môn và tư vấn cá nhân hóa từ các cố vấn tài chính và chuyên viên quản lý quan hệ khách hàng.
Mức độ sẵn sàng tài chính tiếp tục được duy trì ở mức cao
Ngay cả trong bối cảnh áp lực chi phí gia tăng và những bất ổn toàn cầu, người tiêu dùng Việt Nam vẫn duy trì tính kỷ luật tài chính cao, với 92% người tham gia khảo sát cho biết tự tin vào khả năng quản lý tài chính của mình. Mức độ tự tin này tiếp tục mạnh mẽ nhất ở phân khúc khách hàng giàu có (96%) và Gen X (96%).
Tiết kiệm tiếp tục là nền tảng quan trọng của sự sẵn sàng tài chính. Gần chín trên mười người tiêu dùng Việt Nam (89%) tiết kiệm trên 10% thu nhập hằng tháng, tăng 7 điểm phần trăm so với năm 2025, trong khi 92% đã thiết lập quỹ dự phòng cho các tình huống khẩn cấp.
Bên cạnh đó, người tiêu dùng cũng đang tăng cường hoạt động bảo vệ tài chính và kế hoạch đầu tư. Có 79% người tham gia khảo sát dành tối đa 15% thu nhập hằng năm cho phí bảo hiểm, trong khi 63% đầu tư trên 10% thu nhập hằng năm, tăng 6 điểm phần trăm so với năm trước. Mức độ quan tâm đến đầu tư cũng tiếp tục gia tăng, với chín trên mười người chủ động nâng cao kiến thức đầu tư. Tỷ lệ tham gia quỹ đầu tư và các khoản đầu tư bền vững lần lượt tăng năm điểm phần trăm so với năm ngoái, đạt 70% và 73%.
Tuy nhiên, người tiêu dùng cũng đang trở nên thận trọng hơn khi đánh giá mức độ sẵn sàng tài chính cho tương lai. Tỷ lệ những người tham gia khảo sát cho rằng họ có mức bảo hiểm đầy đủ để đáp ứng các nhu cầu hiện tại và tương lai đã giảm 6 điểm phần trăm xuống còn 76%. Trong khi đó, tỷ lệ người tin rằng các khoản đầu tư hiện tại đủ để hỗ trợ kế hoạch nghỉ hưu và các mục tiêu tài chính dài hạn đã giảm7 điểm phần trăm, xuống còn 69%.
Những kết quả này cho thấy, mặc dù người tiêu dùng Việt Nam vẫn đang tích cực tích lũy tiết kiệm, tăng cường bảo vệ và đầu tư, họ đang có cái nhìn thực tế và thận trọng hơn trong việc đánh giá liệu các nguồn lực tài chính hiện tại có đủ để đáp ứng được các nhu cầu trong tương lai hay không.
Ông Paul Kim cho biết, khi khách hàng ngày càng chủ động hơn trong việc định hình tương lai tài chính của mình, kỳ vọng đối với dịch vụ quản lý tài sản cũng đang thay đổi. Ngày càng nhiều khách hàng tìm kiếm một ngân hàng đồng hành không chỉ dừng lại ở việc cung cấp các sản phẩm tài chính, mà còn mang đến những tư vấn đáng tin cậy, sự thuận tiện và sự hỗ trợ phù hợp trong từng giai đoạn của cuộc sống.