Vướng mắc thuế từ những “điểm mù” quen thuộc
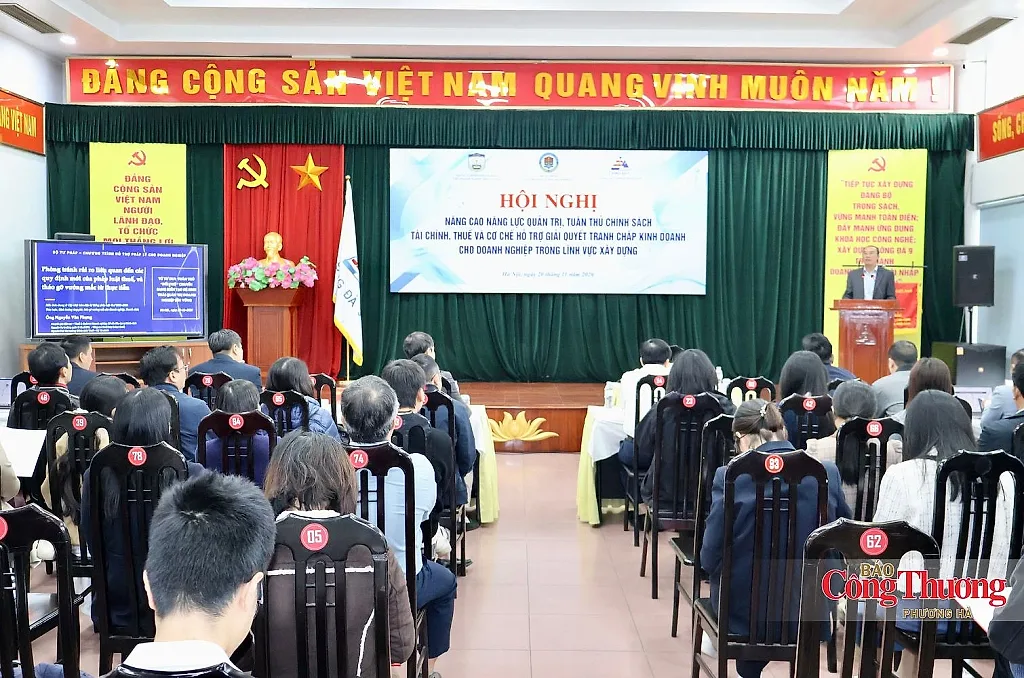
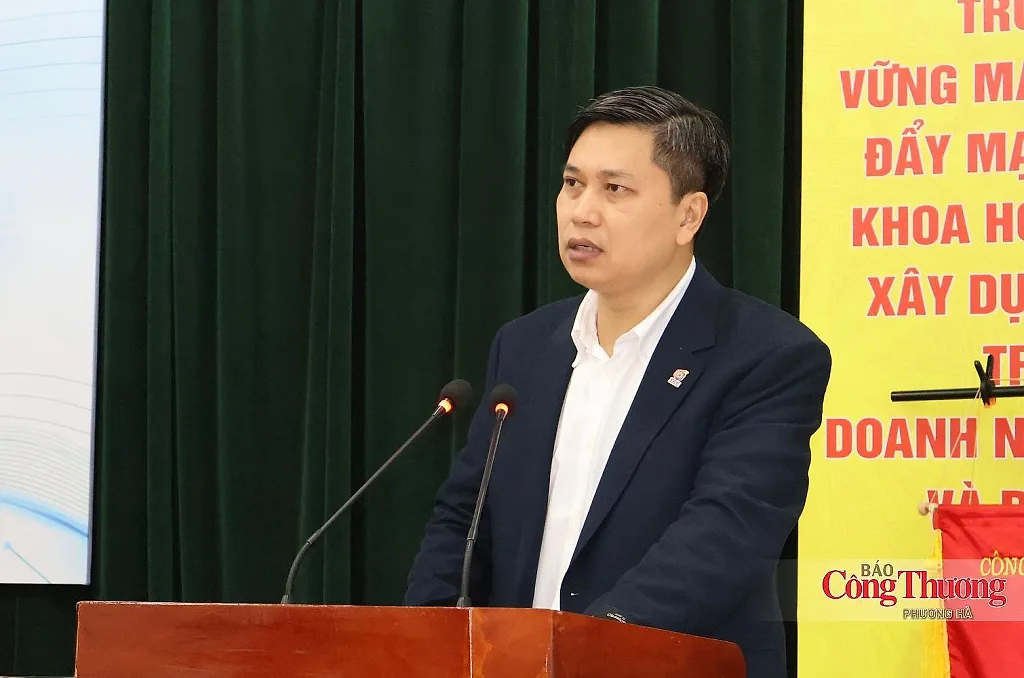
Chia sẻ tại hội nghị “Nâng cao năng lực quản trị, tuân thủ chính sách tài chính, thuế và cơ chế hỗ trợ giải quyết tranh chấp kinh doanh cho doanh nghiệp trong lĩnh vực xây dựng” do Cục Pháp luật dân sự - kinh tế tổ chức ngày 20/11 tại Hà Nội, ông Nguyễn Văn Phụng, nguyên Vụ trưởng Vụ Quản lý thuế doanh nghiệp lớn, Tổng cục Thuế (nay là Cục Thuế, Bộ Tài chính) cho rằng, chính sách và phương thức quản lý thuế đang thay đổi nhanh, đòi hỏi doanh nghiệp thích ứng kịp thời.
Về chính sách, bốn luật thuế chính gồm Luật Thuế giá trị gia tăng, Luật Thuế tiêu thụ đặc biệt, Luật Thuế thu nhập doanh nghiệp và Luật Thuế thu nhập cá nhân đã được sửa đổi toàn diện. Về quản lý, cơ quan thuế không còn chủ yếu kiểm tra trên hồ sơ giấy. Hóa đơn điện tử được kết nối theo thời gian thực, dữ liệu được đối chiếu tự động giữa bên mua với bên bán và liên thông với ngân hàng, trung gian thanh toán.
“Hóa đơn điện tử kết nối thời gian thực, dữ liệu về cơ quan quản lý tập trung, dữ liệu lớn và trí tuệ nhân tạo được sử dụng trong công tác này”, ông Phụng cho biết.
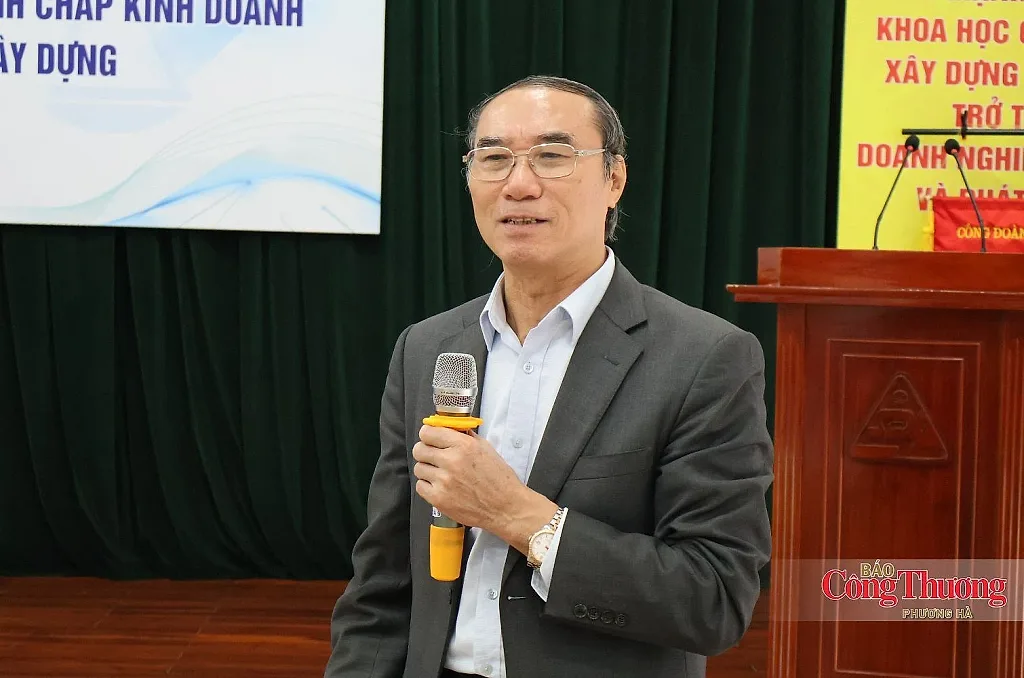
Trong bối cảnh đó, nhiều doanh nghiệp vẫn gặp vướng mắc từ những “điểm mù” quen thuộc. Vướng mắc đầu tiên nằm ở chi phí được trừ khi tính thuế thu nhập doanh nghiệp. Theo ông Phụng, khoản chi không đáp ứng điều kiện, nội dung chi theo quy định chuyên ngành sẽ không được tính vào chi phí được trừ. Trường hợp người lao động làm thêm giờ vượt mức cho phép, doanh nghiệp vẫn phải trả đủ tiền công, tuy nhiên phần chi vượt mức không được trừ khi tính thuế. Nhiều doanh nghiệp dễ bỏ qua chi tiết này.
Vướng mắc thứ hai đến từ hóa đơn, chứng từ. Một số doanh nghiệp còn buông lỏng kiểm tra hóa đơn đầu vào từ nhà cung cấp nhỏ lẻ. Các giao dịch giữa doanh nghiệp có quan hệ liên kết trong cùng tập đoàn, tổng công ty cũng dễ phát sinh rủi ro. Khi dữ liệu hóa đơn được đối chiếu tự động, mọi sai lệch giữa hợp đồng, hàng hóa và hóa đơn đều có thể bị phát hiện.
Dòng tiền tiếp tục tạo ra “điểm mù”. Một số doanh nghiệp chưa tách bạch tài khoản cá nhân của chủ doanh nghiệp với tài khoản của pháp nhân, gây khó khăn khi chứng minh doanh thu, chi phí trong quá trình cơ quan thuế đối chiếu dữ liệu ngân hàng.
Bên cạnh đó, việc cập nhật chính sách còn chậm. Ông Phụng cho hay, thông tư trước đây thường nhắc lại nội dung luật, nghị định kèm ví dụ minh họa. Từ năm 2025, thông tư không nhắc lại luật, nghị định. Doanh nghiệp quen chỉ đọc thông tư vì thế dễ bỏ sót quy định.
“Luật là luật, nghị định là nghị định, thông tư là thông tư, cho nên các bạn phải đọc cả ba văn bản”, ông Phụng chia sẻ.
Chuyên gia cũng lưu ý, quan niệm coi kê khai, nộp thuế thuộc trách nhiệm riêng của phòng kế toán vẫn còn phổ biến. Thực tế, khi có sai phạm nghiêm trọng, người đại diện theo pháp luật và ban điều hành chịu trách nhiệm cao nhất, kế toán chịu trách nhiệm liên đới.
"Khi cơ quan thuế nắm được giao dịch gần như ngay lập tức, mỗi “điểm mù” đều có thể trở thành rủi ro, cách tuân thủ mang tính đối phó không còn phù hợp",ông Phụng nhấn mạnh.
Làm đúng từ đầu để phát triển bền vững
Để tháo gỡ, theo ông Nguyễn Văn Phụng, lãnh đạo doanh nghiệp cần thay đổi tư duy trước tiên, nắm vững nguyên lý nền tảng của chính sách thuế để định hướng kinh doanh. Doanh nghiệp cần ban hành quy chế nội bộ, phân định rõ trách nhiệm từng bộ phận liên quan đến giao dịch, các trường hợp ủy quyền và điều khoản trong hợp đồng kinh tế.
Chi phí tuân thủ thuế cần được nhìn nhận như một khoản đầu tư dài hạn. Chi phí tư vấn thuế, kiểm toán độc lập đóng vai trò “bảo hiểm bắt buộc cho sự an toàn”. Làm đúng ngay từ đầu luôn tiết kiệm hơn nhiều so với truy thu, xử phạt và thiệt hại về uy tín. Minh bạch tài chính đồng thời giúp doanh nghiệp gọi vốn đầu tư, tiếp cận vốn ngân hàng chi phí thấp và mở rộng quy mô.
Với dòng tiền, doanh nghiệp không nên dùng tài khoản cá nhân của lãnh đạo hay người thân để nhận doanh thu, thanh toán chi phí ngoài sổ sách. Dòng tiền trên tài khoản ngân hàng cần khớp với hợp đồng, chứng từ kế toán, các khoản thanh toán tuân thủ quy định về thanh toán không dùng tiền mặt. Với hóa đơn và chuỗi cung ứng, doanh nghiệp cần thẩm định nhà cung cấp, bảo đảm hóa đơn phản ánh đúng nghiệp vụ thực tế và đồng bộ với hợp đồng, biên bản giao nhận, phiếu kho, chứng từ thanh toán.
Ở góc độ tổ chức, chuyên gia Nguyễn Văn Phụng đề xuất chuẩn hóa quy trình từ bộ phận kinh doanh, mua hàng đến kế toán, tăng cường kiểm soát nội bộ, duy trì kênh tư vấn độc lập với chuyên gia thuế uy tín và đào tạo kiến thức thuế cho nhân sự kinh doanh, mua sắm. Trước mắt, doanh nghiệp cần rà soát tổng thể hồ sơ thuế, hóa đơn và quy trình kiểm soát nội bộ những năm gần đây, điều chỉnh quy chế về ký kết hợp đồng, luân chuyển chứng từ, quản lý dòng tiền.
“Quản trị thuế trong doanh nghiệp không đơn thuần là việc tính toán số liệu để nộp ít thuế nhất trong khuôn khổ cho phép, mà là nghệ thuật bảo vệ tài sản, tối ưu hóa dòng tiền và kiến tạo uy tín thương hiệu”,ông Phụng nhấn mạnh.
Cũng tại hội nghị, ông Trần Minh Sơn, Giám đốc Trung tâm Hỗ trợ pháp lý cho doanh nghiệp nhỏ và vừa, Cục Pháp luật dân sự - kinh tế (Bộ Tư pháp) nhận định, thuế đang trở thành mối quan tâm hàng đầu của doanh nghiệp, người kinh doanh trong năm 2026.
Ông Sơn cho biết, cung cấp thông tin pháp lý thường xuyên cho doanh nghiệp thông qua tọa đàm, hội thảo thuộc nhóm hoạt động hỗ trợ trọng tâm. Nội dung các chương trình được đưa lên Cổng Pháp luật quốc gia nhằm lan tỏa rộng rãi tới doanh nghiệp trong và ngoài nước. Song song với đó, Trung tâm thường xuyên tổng hợp, lấy ý kiến doanh nghiệp về vướng mắc trong sản xuất, kinh doanh, làm cơ sở góp ý các chính sách liên quan đến thuế, tài chính, qua đó đồng hành cùng doanh nghiệp tháo gỡ khó khăn.
Theo ông Sơn, hiểu đúng và thực hiện đúng quy định về thuế đặt ra yêu cầu chung với mọi chủ thể.
“Không chỉ các doanh nghiệp và các hộ kinh doanh mà kể cả bản thân chúng tôi, cơ quan quản lý nhà nước, cán bộ công chức cũng phải tìm hiểu và thực hiện đúng các quy định pháp luật về thuế”, ông Sơn chia sẻ.
Chính sách thuế đổi mới cùng phương thức quản lý dựa trên dữ liệu số vừa đặt ra yêu cầu cao hơn về tuân thủ, vừa tạo cơ hội để doanh nghiệp minh bạch hóa hoạt động. Chủ động nhận diện và xử lý các “điểm mù” từ sớm sẽ giúp doanh nghiệp giảm rủi ro, nâng cao uy tín và phát triển bền vững.