Nhật Bản đang định hình lại hệ thống năng lượng theo nguyên tắc 3E+S, cân bằng giữa an toàn, an ninh năng lượng, hiệu quả kinh tế và môi trường. Trong bối cảnh phụ thuộc lớn vào năng lượng nhập khẩu, nước này hướng tới đa dạng hóa nguồn cung, thúc đẩy công nghệ phát thải thấp và tăng cường năng lực cạnh tranh công nghiệp.
Kế hoạch Năng lượng Chiến lược lần thứ 7 và khuôn khổ Chuyển đổi Xanh (GX) của Nhật Bản đặt nền tảng cho chiến lược kết nối đa dạng hóa năng lượng, đổi mới và phát triển công nghiệp. Theo đánh giá chính sách năng lượng của Cơ quan Năng lượng Quốc tế (IEA), Nhật Bản cần tiếp tục hoàn thiện các công cụ thị trường, cơ chế đầu tư và chính sách công nghệ để hiện thực hóa những mục tiêu này.
Chuyển đổi năng lượng gắn với an ninh và năng lực cạnh tranh
Khuôn khổ GX hướng tới đồng thời ba mục tiêu: cung cấp năng lượng ổn định, tăng trưởng kinh tế và giảm phát thải carbon. Nhật Bản đặt mục tiêu huy động 150 nghìn tỷ yên, tương đương khoảng 1.000 tỷ USD, vốn đầu tư công và tư trong vòng 10 năm. Luật thúc đẩy GX năm 2023 tạo cơ sở cho đầu tư dài hạn, kết hợp với việc từng bước áp dụng cơ chế định giá carbon.
Cách tiếp cận này xem chuyển đổi năng lượng là động lực nâng cao năng lực cạnh tranh công nghiệp thông qua cải thiện hiệu quả, điện khí hóa, đổi mới và sử dụng nhiên liệu mới. Nhật Bản có thể tiếp tục tăng cường sự liên kết giữa các chính sách đổi mới, bảo đảm tính liên tục của hệ sinh thái nghiên cứu và triển khai, đồng thời nâng cao hiệu quả của các công cụ định giá carbon.
Trong thập kỷ qua, mức tiêu thụ năng lượng và lượng phát thải khí nhà kính (GHG) của Nhật Bản đã giảm trong khi sản lượng kinh tế tăng trưởng. Tuy nhiên, tỷ lệ tự chủ năng lượng của nước này chỉ đạt 16,3% vào năm 2024, còn nhiên liệu hóa thạch chiếm hơn 80% tổng nguồn cung năng lượng.
Để giảm phụ thuộc nhập khẩu mà vẫn bảo đảm tính linh hoạt và khả năng phục hồi, Nhật Bản hỗ trợ nhiều công nghệ phát thải thấp, từ hydro, amoniac, thu giữ và lưu trữ carbon, công nghệ hạt nhân tiên tiến đến pin mặt trời perovskite và năng lượng địa nhiệt thế hệ mới. Việc tăng cường các cơ chế cạnh tranh, cho phép các công nghệ được đánh giá dựa trên hiệu quả, có thể giúp giảm chi phí và củng cố tính ổn định của chính sách.
Trong khi đó, khí đốt tự nhiên tiếp tục giữ vai trò quan trọng trong bảo đảm an ninh năng lượng. Khí tự nhiên hóa lỏng (LNG) nhập khẩu đáp ứng khoảng 1/3 sản lượng điện của Nhật Bản. Hoạt động đa dạng hóa nguồn cung, sự tham gia của vốn nước ngoài, hợp đồng dài hạn và các kho dự trữ LNG chiến lược đã góp phần tăng cường khả năng bảo đảm nguồn cung.
Trên nền tảng đó, việc mở rộng quyền tiếp cận của bên thứ ba đối với các nhà ga LNG và tăng cường công khai thông tin tại những khu vực có mức độ cạnh tranh thấp có thể giúp sử dụng cơ sở hạ tầng hiệu quả hơn, cải thiện giám sát và củng cố niềm tin thị trường. Các biện pháp này cần được cân nhắc phù hợp với mục tiêu an ninh năng lượng quốc gia.
Nhu cầu điện của Nhật Bản cũng được dự báo tăng trở lại sau một thập kỷ suy giảm, chủ yếu do sự phát triển của trung tâm dữ liệu, ngành bán dẫn và quá trình điện khí hóa. Điều này đặt ra yêu cầu đẩy nhanh triển khai điện hạt nhân và năng lượng tái tạo, đồng thời duy trì đủ công suất nhiệt điện để bảo đảm ổn định hệ thống. Nhật Bản đã cam kết chấm dứt khai thác các nhà máy nhiệt điện than mới không có công nghệ xử lý phát thải và đang từng bước loại bỏ các tổ máy kém hiệu quả. Theo IEA, để thu hút đầu tư kịp thời và kiểm soát chi phí, thị trường công suất, thị trường giao ngay và thị trường cân bằng cần phát đi tín hiệu nhất quán, trung lập về công nghệ, trong đó có việc định giá khan hiếm điện rõ ràng hơn và mở rộng cơ hội tham gia cho các nguồn cung linh hoạt.
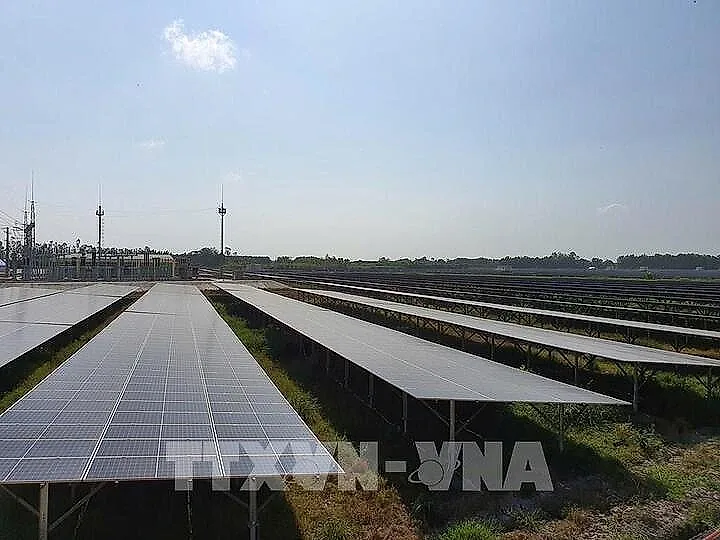
Trong khi đó, hiện đại hóa và tăng cường kết nối lưới điện là điều kiện quan trọng để tích hợp thêm năng lượng tái tạo, hệ thống lưu trữ và các nguồn phụ tải mới. Năm 2024, năng lượng tái tạo cung cấp gần 1/4 sản lượng điện của Nhật Bản; tỷ trọng này dự kiến đạt 40-50% vào năm 2040. Nhật Bản cũng là quốc gia dẫn đầu thế giới về công suất điện mặt trời lắp đặt trên mỗi đơn vị diện tích đất, trong khi điện gió ngoài khơi là ưu tiên chiến lược.
Tuy nhiên, hệ thống lưới điện sử dụng hai tần số, 50 Hz ở miền Đông và 60 Hz ở miền Tây của Nhật Bản tiếp tục hạn chế khả năng truyền tải điện liên vùng. Việc triển khai hệ thống lưu trữ pin quy mô lưới điện còn khiêm tốn dù có nhiều hồ sơ đăng ký dự án mới. Vì vậy, các cơ chế khuyến khích đầu tư lưới điện, quy định dựa trên hiệu suất và quy trình kết nối nhanh hơn cho nguồn phát điện, hệ thống lưu trữ và phụ tải lớn sẽ giúp tăng tính linh hoạt của hệ thống.
Thúc đẩy điện hạt nhân, hydro và năng lượng địa nhiệt
Điện hạt nhân đang từng bước lấy lại vai trò trong cơ cấu năng lượng Nhật Bản. Đến cuối năm 2025, 14 lò phản ứng với tổng công suất khoảng 13 GW đã hoạt động trở lại, trong khi 12 GW công suất khác đang trong quá trình phê duyệt. Năm 2025, Kansai Electric Power (Nhật Bản) quyết định bắt đầu khảo sát phương án thay thế lò phản ứng tại Mihama, đánh dấu bước tiến hướng tới khả năng xây dựng mới.
Dù vậy, thời gian chuẩn bị kéo dài và những bất định trong cấp phép có thể cản trở đầu tư. Nhật Bản có thể củng cố niềm tin bằng cách thiết lập các mốc thời gian minh bạch cho quá trình cấp phép và triển khai cả nhà máy điện hạt nhân quy mô lớn lẫn lò phản ứng mô-đun nhỏ (SMR), đồng thời tiếp tục ưu tiên khởi động lại các nhà máy trên cơ sở bảo đảm an toàn và sự đồng thuận của cộng đồng địa phương.
Trong lĩnh vực sử dụng năng lượng, Nhật Bản từ lâu dẫn đầu về hiệu quả năng lượng, đặc biệt thông qua Chương trình Top Runner. Các tiêu chuẩn hiệu suất năng lượng bắt buộc đối với công trình xây dựng mới có hiệu lực từ năm 2025, nhưng phần lớn các tòa nhà hiện hữu vẫn chưa được cách nhiệt đầy đủ. Theo IEA, một lộ trình rõ ràng hơn hướng tới các tòa nhà không tiêu thụ năng lượng, kết hợp điều chỉnh tiêu chuẩn, ưu đãi về tài chính có thể thúc đẩy cải tạo công trình tại Nhật Bản.
Đối với giao thông vận tải, thế mạnh của Nhật Bản trong lĩnh vực xe hybrid và cách tiếp cận nhiều lộ trình tạo dư địa linh hoạt. IEA đánh giá, việc mở rộng hệ thống sạc điện, đánh giá rõ hơn tác động phát thải trong toàn bộ vòng đời, tăng cường tín hiệu giá đối với nhiên liệu đường bộ và chú trọng giao thông không phát thải sẽ góp phần nâng cao hiệu quả chuyển đổi.
Hydro và amoniac là hai trụ cột đặc trưng trong chiến lược năng lượng của Nhật Bản. Nước này công bố chiến lược hydro quốc gia đầu tiên trên thế giới vào năm 2017, đồng thời đặt ra các mục tiêu cung ứng đến năm 2050, được hỗ trợ bởi cơ chế chênh lệch giá theo mô hình hợp đồng kỳ hạn 15 năm.
Theo đánh giá chính sách, IEA nhận định, Nhật Bản nên ưu tiên hydro phát thải thấp, amoniac và các nhiên liệu phái sinh trong những lĩnh vực có ít lựa chọn thay thế, bao gồm các ngành công nghiệp tiêu thụ nhiều năng lượng. Nhu cầu ban đầu từ ngành điện có thể giúp hình thành chuỗi cung ứng, tích lũy kinh nghiệm và giảm chi phí, nhưng cần tránh tạo ra những hướng phát triển kém hiệu quả.
Năng lượng địa nhiệt cũng là nguồn lực trong nước có tiềm năng lớn. Nhật Bản sở hữu nguồn tài nguyên địa nhiệt đáng kể, song công suất điện lắp đặt vẫn dưới 1 GW, trong khi tiềm năng kỹ thuật ước tính khoảng 100 GW từ các nguồn địa nhiệt truyền thống và thế hệ mới.
Quá trình phát triển gặp trở ngại do rủi ro thăm dò ban đầu cao, thời gian triển khai dài, thủ tục cấp phép phức tạp. Để đạt mục tiêu công suất 1,5 GW vào năm 2030 và tham vọng dài hạn khoảng 7,7 GW, IEA khuyến nghị Nhật Bản có thể tăng cường cơ chế chia sẻ rủi ro theo từng mốc dự án, thu hút đầu tư tư nhân và đơn giản hóa thủ tục cấp phép phù hợp với quy mô, vị trí và mức độ rủi ro.
Nhật Bản có lợi thế từ hệ thống thể chế vững mạnh, năng lực công nghệ và kinh nghiệm quy hoạch năng lượng dài hạn. Ưu tiên hiện nay là đẩy nhanh triển khai, cải thiện tín hiệu thị trường, gắn kết đổi mới với ứng dụng thực tế, phát triển hạ tầng và nhất quán lựa chọn các giải pháp hiệu quả về chi phí. Những bước đi này có thể giúp Nhật Bản tăng cường an ninh năng lượng, nâng cao năng lực cạnh tranh và cung cấp kinh nghiệm tham khảo cho khu vực cũng như thế giới.