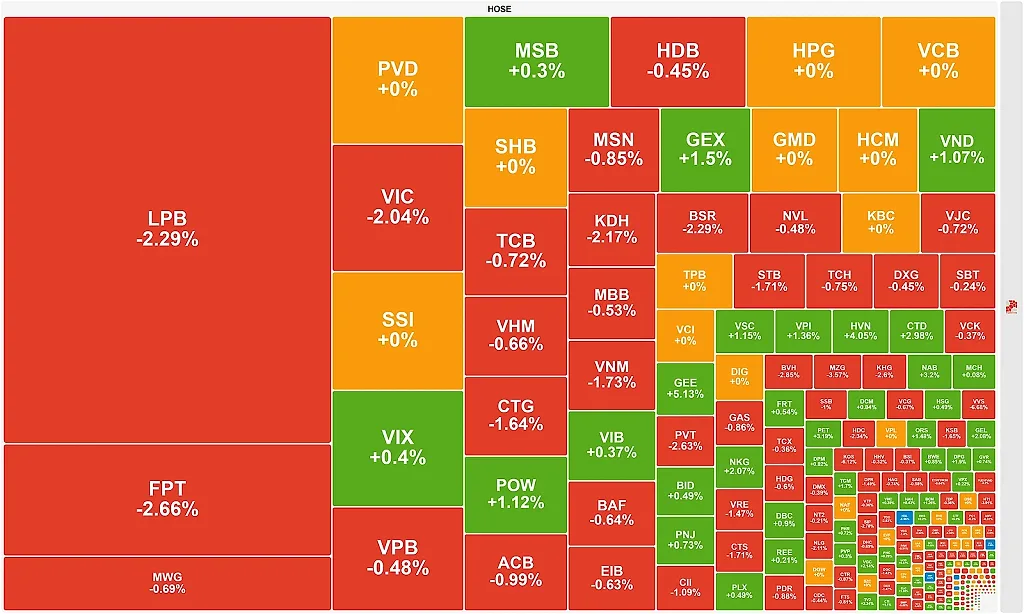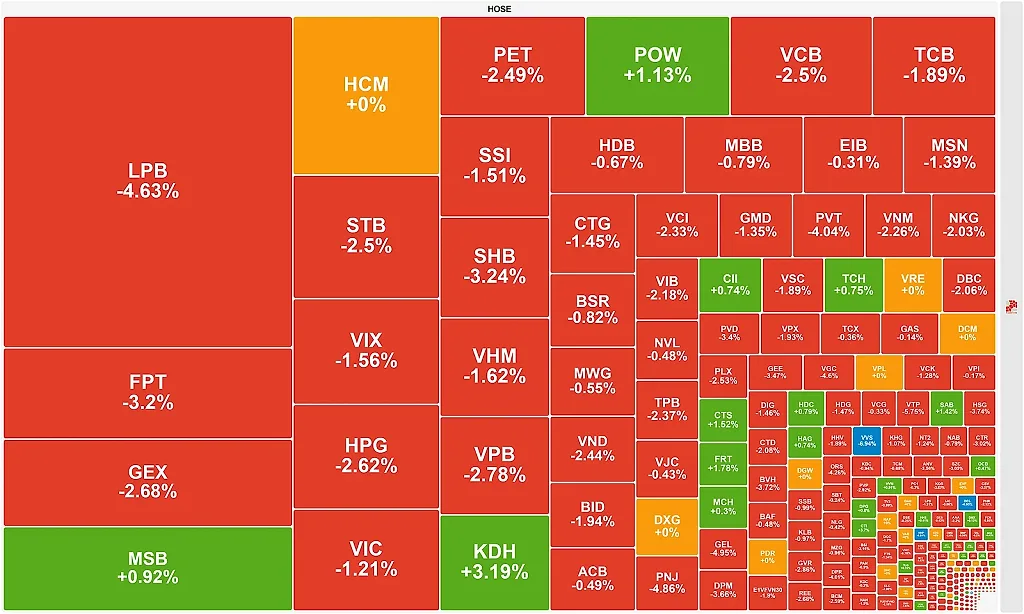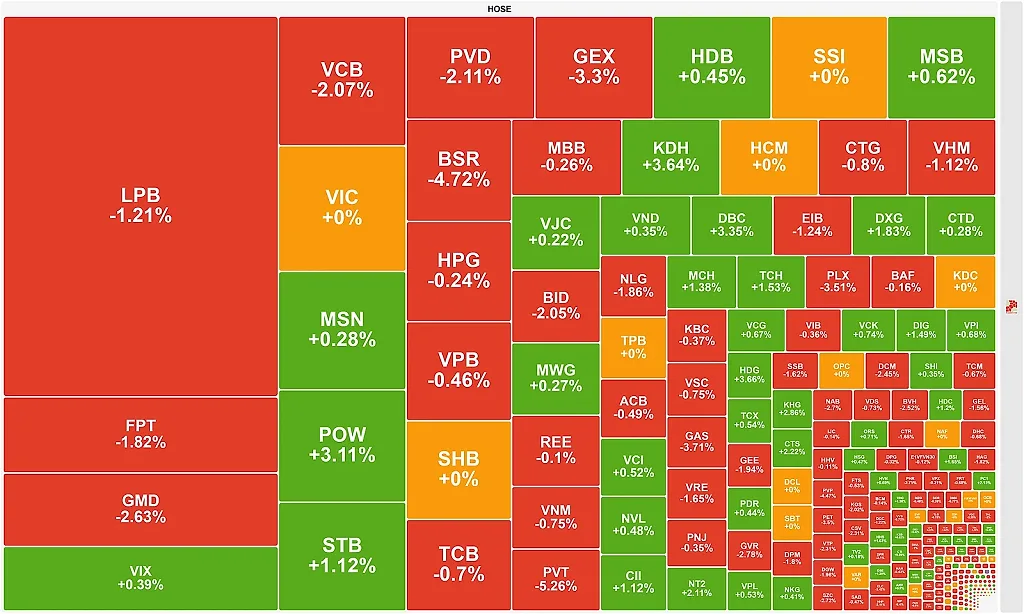
Trong cuộc trao đổi về thị trường chứng khoán cuối năm 2026, ông Lương Duy Phước, Giám đốc Phân tích của Chứng khoán Kafi cho rằng, xu hướng sẽ tiếp tục phân hóa trong những tuần cuối năm.
Về rủi ro từ margin, ông Phước lưu ý: "Rủi ro lớn nhất của việc sử dụng đòn bẩy không chỉ nằm ở khoản lỗ khi giá cổ phiếu giảm, mà còn ở khả năng bị buộc phải bán tài sản đúng vào thời điểm bất lợi nhất".
Thị trường cần gì để xác lập xu hướng tăng mới?
Phóng viên:Ông đánh giá như thế nào về trạng thái chung của thị trường giai đoạn giữa tháng 11/2026. Cần gì để xác lập xu hướng tăng mới?
Ông Lương Duy Phước:Tôi cho rằng, thị trường đang tìm lại điểm cân bằng giữa kỳ vọng tăng trưởng và điều kiện vốn. Sau khi VN-Index điều chỉnh từ vùng gần 1.930 điểm hồi tháng 5, thanh khoản suy yếu và sự phân hóa giữa các nhóm cổ phiếu ngày càng rõ nét.
Những nhịp hồi của bất động sản, ngân hàng hay chứng khoán chưa tạo thành xu hướng tăng đồng thuận.
Trong bối cảnh lãi suất còn cao, tỷ giá chịu sức ép và khối ngoại tiếp tục bán ròng, nhà đầu tư đang thận trọng hơn với định giá. Điều này đặc biệt bất lợi đối với doanh nghiệp phụ thuộc nhiều vào vốn vay hoặc có triển vọng lợi nhuận chưa đủ rõ ràng.
Vì vậy, tôi nghiêng về khả năng thị trường tiếp tục phân hóa trong những tuần cuối năm, thay vì phục hồi trên diện rộng.
Để chuyển sang xu hướng tăng bền vững, thị trường cần hội tụ 3 điều kiện.
Thứ nhất, chi phí vốn phải ổn định, qua đó giảm áp lực lên định giá tài sản và hoạt động kinh doanh của doanh nghiệp.
Thứ hai, thanh khoản và độ rộng thị trường cần cải thiện, cho thấy dòng tiền không chỉ tập trung vào một vài cổ phiếu trụ.
Thứ ba, tăng trưởng lợi nhuận doanh nghiệp phải đủ sức hỗ trợ mặt bằng định giá.
Nhìn chung, nhịp điều chỉnh hiện tại có thể mở ra cơ hội tại những doanh nghiệp có nền tảng tài chính lành mạnh, nhưng chưa đủ cơ sở để khẳng định rủi ro chung đã chấm dứt.
Phóng viên:Những yếu tố nào đang chi phối diễn biến thị trường và đâu là các biến số đáng chú ý trong những tuần cuối năm?
Ông Lương Duy Phước:Trong ngắn hạn, điều kiện thanh khoản và lãi suất trong nước là những yếu tố tôi ưu tiên theo dõi.
Ngân hàng Nhà nước đã triển khai nghiệp vụ hoán đổi ngoại tệ và mua USD giao ngay để bổ sung VND cho hệ thống. Tuy nhiên, tác động thực tế đối với thị trường chứng khoán còn phụ thuộc vào việc lãi suất huy động và chi phí vốn có thực sự ổn định hay không. Bổ sung thanh khoản chưa đồng nghĩa với việc một chu kỳ tăng mới của cổ phiếu sẽ hình thành.
Yếu tố tiếp theo là môi trường quốc tế, đặc biệt là cuộc họp của Ngân hàng Dự trữ liên bang Mỹ (FED) ngày 8-9/12. Diễn biến lãi suất Mỹ và sức mạnh đồng USD tiếp tục ảnh hưởng đến tỷ giá cũng như dòng vốn vào các thị trường mới nổi. Dù vậy, với VN-Index trong ngắn hạn, điều kiện tiền tệ và sức mua trong nước vẫn có vai trò quyết định hơn dòng vốn ngoại.
Về triển vọng năm 2027, mục tiêu tăng trưởng GDP từ 10% trở lên và các chương trình cải cách thị trường vốn tạo nền tảng kỳ vọng tích cực. Sau khi FTSE Russell nâng hạng thị trường Việt Nam từ tháng 9/2026, vấn đề cần quan sát là khả năng chuyển hóa kỳ vọng thành dòng vốn thực nhận.
Quan trọng hơn, các chính sách cần được cụ thể hóa thành tiến độ đầu tư, nhu cầu tín dụng và tăng trưởng lợi nhuận doanh nghiệp.
Thuế quan Mỹ và bài toán thanh khoản: Nhóm ngành nào hưởng lợi?
Phóng viên:Với những xáo trộn trên chính trường Mỹ, chính sách thuế quan và thương mại của Mỹ đối với Việt Nam có thể thay đổi ra sao? Triển vọng nhóm doanh nghiệp xuất nhập khẩu như thế nào?Ông Lương Duy Phước:Tôi không kỳ vọng bầu cử giữa kỳ Mỹ sẽ khiến chính sách thuế quan đảo chiều nhanh chóng. Việc Đảng Dân chủ kiểm soát Quốc hội có thể gia tăng hoạt động giám sát và lực cản chính trị đối với Tổng thống Donald Trump, nhưng nhánh hành pháp vẫn có dư địa sử dụng các công cụ thương mại như Điều 301.
Do đó, xu hướng bảo hộ thương mại có thể thay đổi về phạm vi và cách thức thực thi, thay vì chấm dứt trong ngắn hạn.
Với Việt Nam, việc Mỹ gia hạn điều tra Điều 301 về quyền sở hữu trí tuệ đến ngày 28/2/2027 chỉ lùi thời điểm đưa ra quyết định, chứ không loại bỏ khả năng xuất hiện các biện pháp bổ sung. Hồ sơ này cũng cần được phân biệt với mức thuế 12,5% đang áp dụng theo một cuộc điều tra Điều 301 khác.
Trọng tâm theo dõi là kết luận điều tra, phạm vi hàng hóa chịu tác động và các yêu cầu liên quan đến xuất xứ.
Tôi giữ quan điểm thận trọng nhưng không bi quan về xuất khẩu. Dịch chuyển chuỗi cung ứng vẫn tạo ra cơ hội, song lợi ích sẽ phân hóa theo khả năng duy trì đơn hàng và bảo vệ biên lợi nhuận. Khi phát sinh chi phí thuế quan, vấn đề cốt lõi là bên nào phải gánh chịu khoản chi phí này.
Doanh nghiệp chủ động được nguồn nguyên liệu, đáp ứng quy tắc xuất xứ và có khả năng thương lượng giá sẽ có lợi thế. Tăng trưởng kim ngạch xuất khẩu cao chưa chắc đồng nghĩa lợi nhuận doanh nghiệp tăng tương ứng.
Phóng viên:Ngân hàng Nhà nước vừa thông báo mua ngoại tệ trong giai đoạn cuối năm. Động thái này phản ánh điều gì và tác động thế nào đến thanh khoản VND, lãi suất cũng như dòng tiền chứng khoán?
Ông Lương Duy Phước:Việc Ngân hàng Nhà nước mua ngoại tệ cho thấy áp lực tỷ giá phần nào hạ nhiệt, tạo dư địa vừa bổ sung dự trữ ngoại hối, vừa hỗ trợ thanh khoản VND trong giai đoạn nhu cầu vốn cuối năm tăng cao. Tuy nhiên, đây là hoạt động điều tiết thanh khoản, chưa phải tín hiệu về một chu kỳ nới lỏng tiền tệ trên diện rộng.
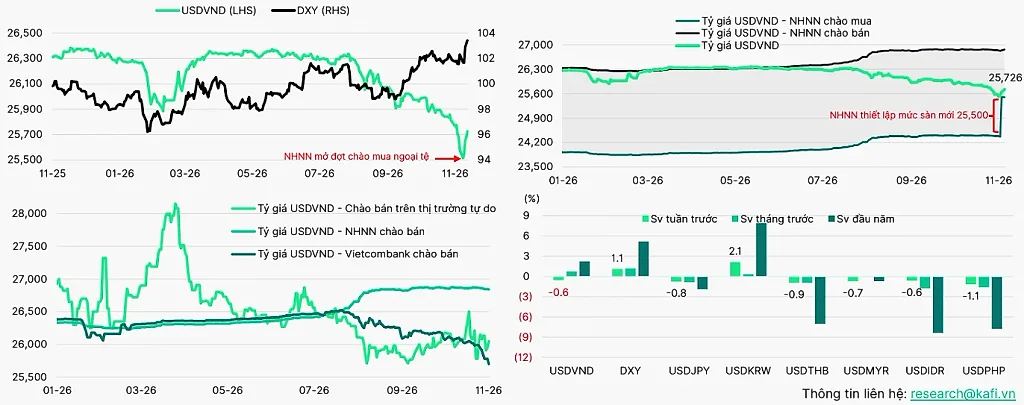
Hai nghiệp vụ được triển khai có tác động khác nhau. Hoán đổi ngoại tệ kỳ hạn 182 ngày có hạn mức tối đa 2 tỷ USD, tương đương gần 50.000 tỷ đồng, nhưng lượng VND cung ứng có thời hạn hoàn trả. Trong khi đó, việc mua USD giao ngay từ ngày 11/11 với mức giá 25.500 đồng/USD giúp bổ sung VND, mà không gắn với kỳ đáo hạn cố định. Quy mô tiền thực tế được bơm vào hệ thống vẫn phụ thuộc lượng USD Ngân hàng Nhà nước mua và các nghiệp vụ điều tiết khác.
Tác động trực tiếp là giảm rủi ro căng thẳng nguồn vốn và hạn chế áp lực tăng lãi suất. Tuy nhiên, thanh khoản liên ngân hàng cải thiện chưa đồng nghĩa lãi suất huy động và cho vay sẽ giảm ngay, nhất là trong bối cảnh tín dụng tăng nhanh hơn huy động.
Đối với chứng khoán, lợi ích chủ yếu nằm ở khả năng ổn định chi phí vốn, cải thiện kỳ vọng lợi nhuận và hỗ trợ định giá tài sản.
Phóng viên:Trong bối cảnh đó, những nhóm ngành nào có thể hưởng lợi hoặc chịu tác động đáng chú ý?
Ông Lương Duy Phước:Ngân hàng là nhóm hưởng lợi trực tiếp nhất khi áp lực nguồn vốn ngắn hạn giảm. Tuy nhiên, khả năng cải thiện lợi nhuận còn phụ thuộc vào chi phí huy động, lãi suất cho vay và chất lượng tín dụng. Thanh khoản hệ thống thuận lợi hơn không đồng nghĩa biên lãi ròng (NIM) của toàn ngành sẽ đồng loạt cải thiện.
Nhóm chứng khoán hưởng lợi gián tiếp nếu lãi suất ổn định giúp giá trị giao dịch và nhu cầu sử dụng margin phục hồi. Tuy nhiên, cần quan sát liệu thị trường tài sản tài chính có thực sự được hưởng lợi về thanh khoản hay không. Nếu thanh khoản thị trường vẫn ở mức thấp, tác động tích cực sẽ bị hạn chế.
Với bất động sản, môi trường lãi suất ổn định có thể giảm sức ép chi phí vay, nhưng pháp lý dự án, sức mua và khả năng thu hồi dòng tiền mới là những yếu tố quyết định tốc độ phục hồi.
Nhìn chung, doanh nghiệp hưởng lợi bền vững không nhất thiết là đơn vị vay nợ nhiều nhất, mà là những doanh nghiệp có dòng tiền và cấu trúc vốn đủ tốt để tận dụng môi trường lãi suất ổn định.
Margin 457.500 tỷ đồng: Rủi ro giải chấp có thể lan rộng?
Phóng viên:Ông đánh giá thế nào về tác động của các sự kiện giải chấp tới thị trường chung? Liệu giải chấp riêng lẻ có thể tạo hiệu ứng dây chuyền và nhà đầu tư cá nhân nên quản trị đòn bẩy ra sao trong giai đoạn cuối năm?
Ông Lương Duy Phước:Tôi xem các trường hợp giải chấp gần đây là tín hiệu cảnh báo, nhưng chưa đủ cơ sở để kết luận thị trường đang đối mặt với rủi ro hệ thống.
Dư nợ margin cuối quý III/2026 vào khoảng 457.500 tỷ đồng, tương đương 14,2% giá trị cổ phiếu tự do chuyển nhượng. Điều đáng quan tâm không chỉ là quy mô dư nợ, mà còn là mức độ tập trung tại các cổ phiếu có thanh khoản thấp và khả năng hấp thụ lệnh bán của thị trường.
Rủi ro lan truyền xuất hiện khi giá cổ phiếu giảm làm suy yếu giá trị tài sản bảo đảm, kích hoạt bán giải chấp và tiếp tục đẩy giá xuống. Nếu nhà đầu tư phải bán những cổ phiếu khác để bổ sung ký quỹ, áp lực có thể lan sang cả các doanh nghiệp có nền tảng tốt.
Dù vậy, cần phân biệt giữa sự kiện giải chấp riêng lẻ và hiện tượng bán chéo trên diện rộng. Mức độ lan truyền phụ thuộc vào sự tập trung dư nợ và thanh khoản thực tế của từng cổ phiếu.
Với nhà đầu tư cá nhân, ưu tiên hàng đầu là giữ quyền chủ động, không sử dụng tối đa hạn mức margin. Tỷ lệ vay cần phù hợp với mức độ biến động và thanh khoản của từng cổ phiếu. Nhà đầu tư cũng cần có phương án dự phòng khi thị trường giảm liên tiếp và chủ động hạ đòn bẩy trước khi chạm ngưỡng giải chấp.
Rủi ro lớn nhất của việc sử dụng đòn bẩy không chỉ nằm ở khoản lỗ khi giá cổ phiếu giảm, mà còn ở khả năng bị buộc phải bán tài sản đúng vào thời điểm bất lợi nhất.
Phóng viên:Xin trân trọng cảm ơn ông!