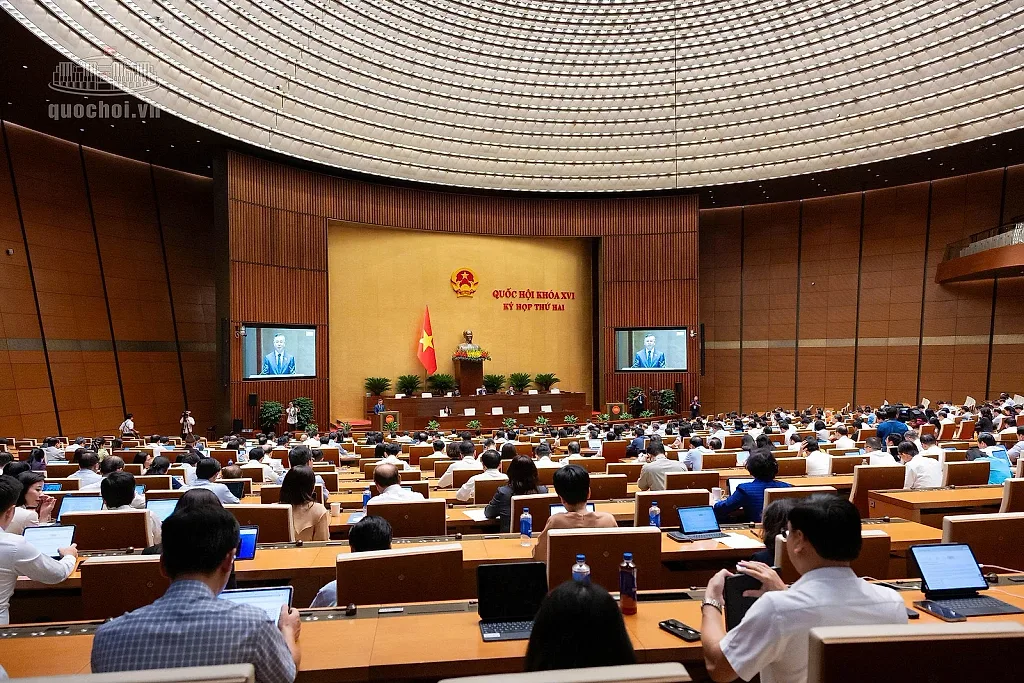
Hợp nhất Luật Ngân sách nhà nước năm 2025 và Luật Đầu tư công năm 2024
Thừa ủy quyền của Thủ tướng Chính phủ, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn trình bày tóm tắt Tờ trình dự án Luật Ngân sách nhà nước (hợp nhất). Bộ trưởng Ngô Văn Tuấn cho biết, việc xây dựng dự án Luật Ngân sách nhà nước (hợp nhất) là cần thiết nhằm thể chế hóa chủ trương của Đảng về hoàn thiện thể chế tài chính - ngân sách, nâng cao hiệu quả phân bổ, quản lý, sử dụng nguồn lực công và tháo gỡ vướng mắc trong đầu tư công.
Thực tiễn cho thấy, dù Luật Ngân sách nhà nước năm 2025 và Luật Đầu tư công năm 2024 (được sửa đổi, bổ sung năm 2025) đã tăng cường phân cấp, đơn giản hóa thủ tục, nhưng việc quản lý vốn đầu tư công từ ngân sách nhà nước vẫn chịu đồng thời hai quy trình pháp luật, gây giao thoa về thẩm quyền, hồ sơ, trình tự và trách nhiệm.
Trong bối cảnh tổ chức bộ máy tài chính - kế hoạch đã được hợp nhất ở trung ương và địa phương, việc tiếp tục duy trì hai hệ thống pháp luật riêng không còn phù hợp. Do đó, việc ban hành Luật Ngân sách nhà nước (hợp nhất), trên cơ sở hợp nhất hai Luật, đồng thời sửa đổi, bổ sung các quy định sẽ góp phần bảo đảm đồng bộ, thống nhất, giảm thủ tục, giảm chi phí tuân thủ, nâng cao kỷ luật tài khóa và hiệu quả đầu tư công.
Kế thừa và tinh chỉnh để phù hợp với tình hình mới
Bộ trưởng Bộ Tài chính Ngô Văn Tuấn cho biết, dự thảo Luật gồm 10 chương, 103 điều; được xây dựng trên kết cấu, bố cục của Luật Ngân sách nhà nước năm 2025; các nội dung của Luật Đầu tư công được giản lược, lồng ghép và đưa vào các chương, điều, khoản tương ứng.
Bộ trưởng Ngô Văn Tuấn nêu rõ, dự thảo Luật Ngân sách nhà nước (hợp nhất) kế thừa các quy định hiện hành của hai luật còn phù hợp, phát huy hiệu quả, có tác động tích cực; đồng thời tinh chỉnh để phù hợp với tình hình mới và việc hợp nhất hai luật.
Dự thảo Luật hợp nhất khuôn khổ quản lý ngân sách nhà nước và đầu tư công, cắt giảm nội dung trùng lặp, chưa đồng bộ, gắn với quản trị rủi ro tài khoá và thúc đẩy chuyển đổi số trong quản lý ngân sách nhà nước. Theo đó, kế hoạch đầu tư công được hợp nhất toàn diện vào kế hoạch tài chính 5 năm và dự toán ngân sách nhà nước hằng năm; hợp nhất đồng bộ các quy định về thẩm quyền của các cấp trong lĩnh vực ngân sách nhà nước; thống nhất phạm vi ngân sách nhà nước và vốn đầu tư công…
Dự thảo Luật cũng phân bổ nguồn lực gắn với đánh giá hiệu quả kinh tế - xã hội. Theo đó, dự thảo Luật sửa đổi, bổ sung nguyên tắc đánh giá hiệu quả đầu tư xuyên suốt từ lập, thẩm định đến vận hành, khai thác; xác định sơ bộ tổng mức đầu tư trong quá trình đề xuất dự án; đảm bảo ưu tiên bố trí ngân sách cho chi đầu tư phát triển và phát triển đột phá các ngành, lĩnh vực để thực hiện các chủ trương, chính sách của Đảng, Nhà nước trong từng thời kỳ.
Rà soát kỹ quy định về phạm vi, đối tượng chi đầu tư phát triển
Thẩm tra dự án Luật Ngân sách nhà nước (hợp nhất), Chủ nhiệm Ủy ban Kinh tế và Tài chính Phan Văn Mãi cho biết, Ủy ban Kinh tế và Tài chính, Hội đồng Dân tộc, các Ủy ban của Quốc hội thống nhất về sự cần thiết ban hành Luật Ngân sách nhà nước (hợp nhất).
Về chi đầu tư phát triển, Ủy ban Kinh tế và Tài chính đề nghị cơ quan soạn thảo rà soát kỹ quy định về phạm vi, đối tượng chi đầu tư phát triển và các khái niệm liên quan để bảo đảm bao quát đầy đủ các trường hợp, rõ ràng, thống nhất và phù hợp với yêu cầu quản lý, tổ chức thực hiện.
Chủ nhiệm Ủy ban Kinh tế và Tài chính Phan Văn Mãi nêu rõ, dự án Luật đã có bước đẩy mạnh phân cấp, phân quyền, phân định thẩm quyền trong quản lý ngân sách nhà nước và đầu tư công. Tuy nhiên, đề nghị Cơ quan soạn thảo rà soát các quy định về nhiệm vụ, quyền hạn của cơ quan nhà nước trong dự thảo Luật để bảo đảm tính thống nhất, tránh trùng lặp với Hiến pháp và các luật có liên quan; tránh trùng lặp, bỏ sót và tạo thuận lợi cho việc tổ chức thực hiện.
Về các khoản chưa phân bổ chi tiết, dự thảo Luật quy định Quốc hội quyết định về tổng số chưa phân bổ chi tiết, thẩm quyền phân bổ chi tiết thuộc Thủ tướng Chính phủ. Ủy ban Kinh tế và Tài chính đề nghị cơ quan soạn thảo nghiên cứu quy định rõ nguyên tắc, phạm vi và căn cứ xác định khoản dự toán chưa phân bổ chi tiết; đồng thời, quy định rõ trong Luật về thời hạn phân bổ, giao chi tiết số vốn này trước ngày 30/9 hằng năm; số còn lại chưa phân bổ hết phải hủy dự toán, giảm bội chi theo quy định; trường hợp cần thiết phải tiếp tục sử dụng khoản chưa phân bổ này, báo cáo Quốc hội xem xét, quyết định tại kỳ họp cuối năm.
Thẩm tra kế hoạch tài chính 05 năm và dự toán ngân sách nhà nước hằng năm, Ủy ban Kinh tế và Tài chính đề nghị cơ quan soạn thảo tiếp tục rà soát để quy định đồng bộ, không làm thay đổi bản chất, nguyên tắc và yêu cầu quản lý của từng lĩnh vực. Đối với việc phân bổ, sử dụng số tăng thu trong quá trình chấp hành ngân sách nhà nước, Ủy ban đề nghị nghiên cứu quy định chặt chẽ hơn về điều kiện áp dụng, chỉ phân bổ sử dụng khi xác định chắc chắn nguồn tăng thu, tiết kiệm chi, đồng thời phải đảm bảo ưu tiên thực hiện đầy đủ các nhiệm vụ chi theo quy định của luật; quy định chặt chẽ về nguyên tắc, tiêu chí, điều kiện và trình tự sử dụng, phân bổ số tăng thu này, tránh tạo cơ chế làm giảm chất lượng công tác lập dự toán, đảm bảo cân bằng thu - chi ngân sách nhà nước. Đồng thời, cần nghiên cứu bổ sung các quy định để cải thiện và nâng cao chất lượng công tác lập dự toán ngân sách nhà nước hằng năm.
Thẩm tra quy định về chuyển nguồn ngân sách nhà nước, Ủy ban Kinh tế và Tài chính đề nghị Cơ quan soạn thảo tiếp tục rà soát, quy định chặt chẽ hơn, thu hẹp phạm vi chuyển nguồn ngân sách nhà nước để bảo đảm phản ánh đúng kết quả thu, chi ngân sách nhà nước theo niên độ; nâng cao tính minh bạch của số liệu thu, chi, bội chi và nhu cầu vay của ngân sách nhà nước; phù hợp với thông lệ quốc tế và bảo đảm việc quản lý, sử dụng ngân sách nhà nước tiết kiệm, hiệu quả.