Kỳ vọng hạ nhiệt trước rào cản kỹ thuật
Bước vào tuần giao dịch giữa tháng 11/2026, nền kinh tế vĩ mô Việt Nam tiếp tục ghi nhận những gam màu sáng với nền tảng tăng trưởng vững chắc qua 10 tháng đầu năm: GDP 9 tháng tăng 9,95% (lũy kế đạt 9,01%, mức cao nhất trong 15 năm qua), tổng kim ngạch xuất nhập khẩu lần đầu tiên vượt mốc 1.000 tỷ USD, vốn FDI đăng ký đạt 54,85 tỷ USD - mức cao nhất kể từ năm 2009. Sản xuất công nghiệp duy trì đà bứt phá với chỉ số IIP tăng 12,4%, trong khi tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng tăng 13,5% so với cùng kỳ.
Tuy nhiên, trên thị trường tiền tệ và ngoại hối cho thấy những áp lực vẫn hiện hữu. Chỉ số DXY ghi nhận đà tăng lên mức 103,1 điểm trong phiên cuối tuần (tăng 0,82% so với tuần trước), chạm ngưỡng cao nhất kể từ tháng 4/2025 do áp lực lạm phát toàn cầu và kỳ vọng Ngân hàng Dự trữ Liên bang Mỹ (FED) tiếp tục thắt chặt chính sách trong kỳ họp tháng 12. Trong nước, tỷ giá trung tâm nhích lên mức 25.637 VND/USD, tỷ giá liên ngân hàng đạt 25.723 VND/USD và thị trường tự do giao dịch quanh 26.110 VND/USD.
Trước diễn biến tỷ giá neo cao, động thái của NHNN thông báo phương án chào mua ngoại tệ giao ngay định kỳ 2 phiên/tuần (thứ Hai và thứ Tư), với tỷ giá can thiệp 25.500 đồng/USD từ ngày 11/11/2026 được đánh giá là một bước đi chủ động nhằm cung ứng tiền Đồng dài hạn. Ngay sau khi tin tức NHNN mua ngoại tệ giao ngay 2 phiên/tuần được công bố, thị trường chứng khoán đã phản ứng rất tích cực.
Thống kê từ thị trường cho thấy, ở phiên ngày 10/11 (thứ 3), chỉ số VN-Index tăng tới +28,75 điểm. Nhà đầu tư hào hứng bởi đây là tín hiệu nới lỏng dòng tiền Đồng vĩnh viễn, hứa hẹn giảm áp lực chi phí vốn cho các ngân hàng và hạ nhiệt lãi suất trên thị trường. Tuy nhiên, sự “ảm đạm” trong các giao dịch đã khiến nhà đầu tư (đặc biệt cá nhân chiếm tỷ trọng lớn) nhanh chóng nhận ra rằng kênh hỗ trợ thanh khoản này chưa kích hoạt được ngay, trong khi áp lực tỷ giá và nhu cầu vốn cuối năm vẫn hiện hữu. Điều này khiến hiệu ứng kỳ vọng bị “hạ nhiệt”, và dòng tiền có thể trở nên thận trọng hơn. Sự hụt hẫng ngắn hạn khiến đà tăng của chỉ số chung bị khựng lại, thậm chí thanh khoản khớp lệnh ở sàn HOSE ở phiên cuối tuần còn giảm mạnh (dưới 10 nghìn tỷ đồng) dù đây là phiên ETF cơ cấu.
Nhận định trong báo cáo chiến lược thị trường (tuần từ ngày 16-20/11) vừa công bố, các chuyên gia phân tích thuộc CTCK MBS nhận định, việc "thông điệp hỗ trợ thanh khoản" chưa thể ngay lập tức chuyển hóa thành "dòng tiền thực" đã tạo ra tâm lý thận trọng cho thị trường chứng khoán, khiến hiệu ứng kỳ vọng ban đầu hạ nhiệt và thanh khoản khớp lệnh toàn thị trường sụt giảm.
Dòng tiền thận trọng tìm đến nhóm cổ phiếu phòng thủ và dư địa kỹ thuật
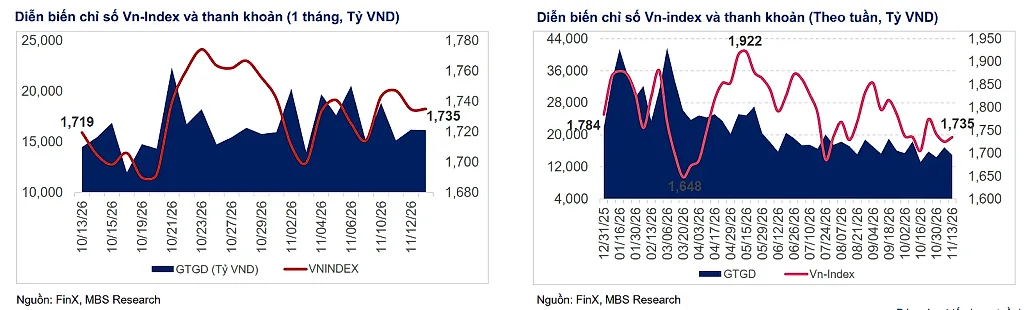
Kết thúc tuần giao dịch (9-13/11/2026), VN-Index tăng nhẹ +9,57 điểm (+0,55%), đóng cửa tại 1.734,93 điểm. Đáng chú ý, đà hồi phục của chỉ số chung tiếp tục chịu ảnh hưởng lớn từ sự nâng đỡ của cổ phiếu VIC (đóng góp khoảng 10 điểm vào mức tăng chung), trong khi dòng tiền chủ yếu tập trung phân hóa tại nhóm cổ phiếu Midcap (tăng +0,32%). Thanh khoản toàn thị trường bình quân đạt 16.272 tỷ đồng, trong đó thanh khoản khớp lệnh sụt giảm 24,1% xuống còn 11.689 tỷ đồng. Khối ngoại tiếp tục xu hướng bán ròng nhẹ -914 tỷ đồng trong tuần, đưa mức bán ròng từ đầu tháng 11/2026 về 1.726 tỷ đồng, trong khi khối tự doanh duy trì mua ròng ở một số mã như VIX, TPB và VPB.
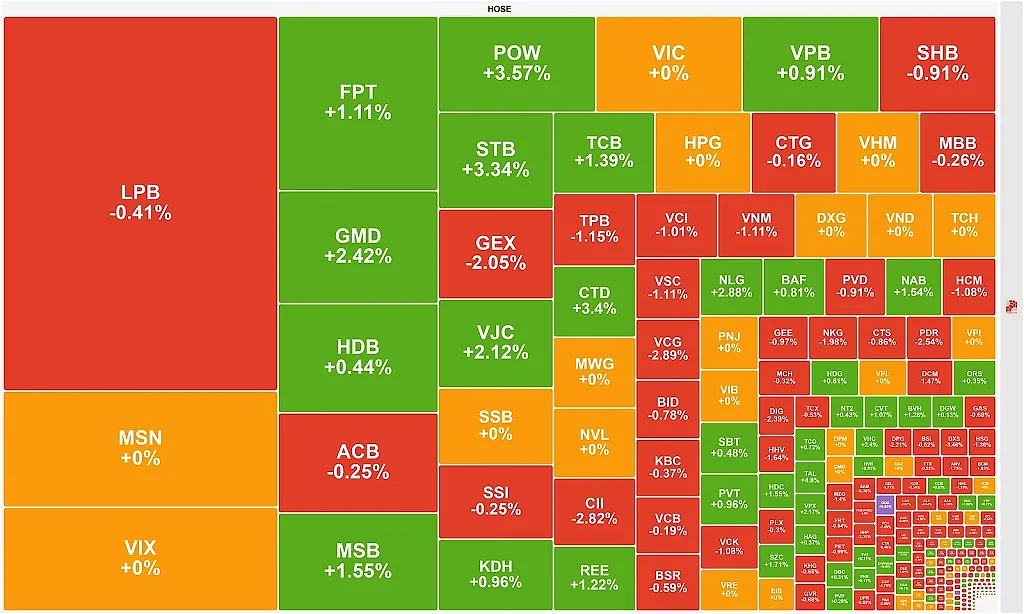
Độ rộng thị trường duy trì ở mức cân bằng, phản ánh sự dịch chuyển rõ nét của dòng tiền thông minh sang các nhóm ngành mang tính phòng thủ cao và ít chịu biến động vĩ mô ngắn hạn như sản xuất & phân phối điện (+4,6%), Vingroup (+2,9%), logistics (+2,7%), trong khi các nhóm như thực phẩm (-3,1%), dầu khí (-2,1%) và hóa chất (-2,1%) ghi nhận mức điều chỉnh đáng kể.
Về mặt kỹ thuật, thị trường đang bước vào tháng 11 – giai đoạn mang tính mùa vụ lịch sử khá tích cực với xác suất tăng điểm đạt khoảng 70% trong 10 năm gần đây. Tuy nhiên, các chuyên gia từ MBS lưu ý, các yếu tố chu kỳ hoàn toàn có thể bị lấn át bởi áp lực thắt chặt tiền tệ toàn cầu.
Trong ngắn hạn, ngưỡng 1.693 điểm đang đóng vai trò là vùng đỡ then chốt của thị trường, trong khi mọi nỗ lực hồi phục sẽ phải đối mặt với thử thách tại vùng kháng cự 1.753 – 1.760 điểm. Trong kịch bản thận trọng, nếu lực cầu suy yếu làm mất vùng hỗ trợ ngắn hạn, VN-Index có thể quay về kiểm định lại vùng hỗ trợ cứng 1.680 điểm (đáy tháng 10).
Đứng trước hai kịch bản vận động của thị trường trong bối cảnh thanh khoản duy trì ở mức thấp, các chuyên gia MBS khuyến nghị nhà đầu tư được khuyến nghị duy trì tỷ trọng danh mục ở mức an toàn, ưu tiên quản trị rủi ro và tập trung sự chú ý vào các nhóm cổ phiếu phòng thủ có nền tảng cơ bản vững chắc, định giá hấp dẫn hoặc nhóm duy trì được dòng tiền ổn định như điện, bảo hiểm, logistics, đầu tư công và bất động sản có câu chuyện riêng.